「AI副業を始めたいけれど、会社にバレるのが怖い」と考えていませんか。
結論からいうと、AI副業を会社に絶対バレない状態にする方法はありません。匿名アカウントや住民税の普通徴収だけでは、就業規則、副業申請、競業・秘密保持、勤務時間、会社設備、SNS、取引先、税務手続きなどの接点をなくせないためです。
ただし、発覚や規則違反、情報漏えいのリスクを点検し、本業と副業の環境を適切に分けることはできます。この記事では、AI副業を始める直前の会社員に向けて、確認する順番と開始を見送る基準を整理します。
最初に確認する順番は、勤務先の規則、競業・秘密保持、AIへの入力可否、端末やアカウントの分離、公開範囲、契約・税務です。確認できない項目が残るなら、案件を受けずに保留してください。
AI副業は会社員でも絶対にバレないとは言えない|最初に確認すべきこと
AI副業を「隠す方法」だけで考えると、申請漏れや情報漏えい、申告ミスを見落としやすくなります。まずは、勤務先と副業の間にどのような接点が生じるかを確認しましょう。
匿名アカウントや普通徴収だけでは安全にならない
匿名のSNSや副業用口座は、発覚を防ぐ保証ではありません。勤務先に副業の届出・許可・承認が必要な場合、匿名で活動していても申請の要否を確認する必要があります。
住民税の普通徴収も、自治体、年度、所得区分、申告内容によって扱いが異なります。給与以外の所得と副業先から給与として受け取る場合では扱いが異なることがあるため、「普通徴収を選べば会社に知られない」と判断しないでください。
発覚リスクを下げる基本は「規則確認」と「本業との分離」
- 勤務先の就業規則・雇用契約に反していないか
- 競業や秘密保持の問題がないか
- 会社の情報・設備・時間・人間関係と副業を分けられるか
- 収入や税務処理を正しく記録できるか
厚生労働省は、副業・兼業を制限できる合理的な事由として、労務提供上の支障、業務上の秘密の漏えい、競業による会社の正当な利益の侵害、名誉や信用を損なう行為などを示しています。制度の一般論ではなく、自社の規則と契約を確認することが出発点です。厚生労働省「副業・兼業」
AI副業を始める前の判断フロー|勤務先のルールと業務への影響を確認する
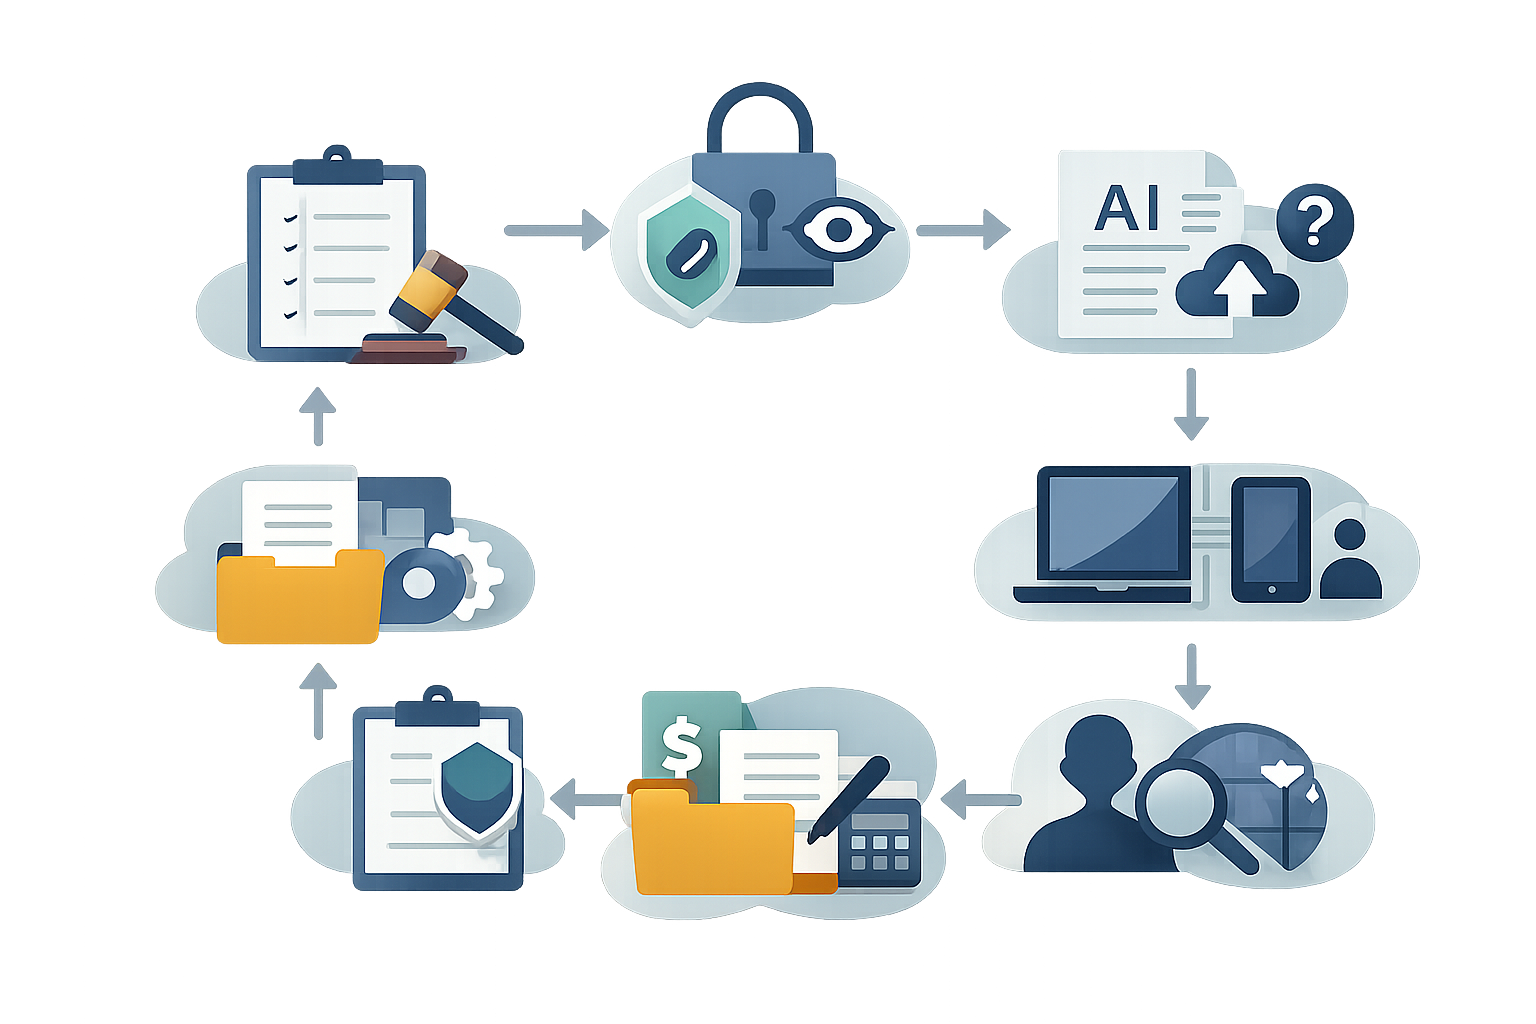
案件探しやAIツール選びより先に、次の順番で確認します。
- 就業規則・雇用契約・副業申請の要否を確認する
- 競業・秘密保持・会社資産の利用制限を確認する
- AIへの入力可否と案件の契約条件を確認する
- 端末・アカウント・連絡先・作業時間を本業と分ける
- SNS・ポートフォリオ・納品物の公開範囲を点検する
- 契約・請求・納品・報酬・帳簿の管理方法を決める
- 所得税・住民税の申告や納付を確認する
就業規則で副業の扱いと申請の要否を確認する
就業規則、雇用契約、社内ポータルで、次の語句を探します。
- 副業・兼業
- 許可・届出・承認・事前申請
- 競業避止
- 秘密保持
- 職務専念
- 会社設備・情報セキュリティ
- 懲戒
「届出」「許可」「承認」「事前申請」と書かれている場合、匿名アカウントや個人名義であることは申請不要の根拠になりません。規則を確認できないときは、人事・総務などの確認先を特定するまで開始を保留します。
競業・守秘義務・会社資産の利用制限を確認する
本業と同じ業界の案件、勤務先の顧客や取引先と競合する案件、本業で知った未公開情報を使う案件は慎重に判断してください。
会社の資料、顧客情報、社内テンプレート、未公開企画、ソースコードなどを副業に流用してはいけません。本業の実績をポートフォリオに載せる場合も、公開許可や守秘義務の範囲を確認できないなら、一般化するか掲載を見送ります。
AIツールの利用可否と本業への影響を確認する
勤務先のAI利用規程、案件の秘密保持契約、生成AIサービスの利用規約を確認します。特に、入力データの保存、学習利用、第三者提供、利用目的を確認してください。サービスの仕様は変わる可能性があるため、利用直前に公式の規約や設定画面を見直します。
個人情報保護委員会も、生成AIサービスへ入力した個人情報が機械学習に利用され、他の情報と結び付いて出力されるリスクに注意を促しています。個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」
確認できない項目がある場合は開始を急がない
次のどれかが未確認なら、案件を受ける前に保留します。
- 副業の許可・届出の要否が分からない
- 競業や秘密保持の範囲が分からない
- AIへの入力可否を確認できない
- 会社情報が副業に混ざる可能性がある
- 契約条件や税務上の扱いを整理できない
発覚経路別にAI副業のリスクを診断する
発覚経路は一つとは限りません。次の表で、自分に接点がある項目と、開始前に確認すべき内容を照合してください。
| 発覚経路 | 主な接点 | 開始前の確認 |
|---|---|---|
| 就業規則・申請 | 副業禁止、許可・届出漏れ | 自社の規則と申請要否 |
| 税務・住民税 | 所得区分、申告、徴収方法 | 税務署・自治体への確認 |
| SNS・公開情報 | 地域、職種、実績、写真、リンク | プロフィール全体の逆引き確認 |
| 会社設備・勤務時間 | 会社PC、社用メール、勤務中の作業 | 端末・時間・回線の分離 |
| AI入力・納品物 | 社内資料、顧客情報、社用素材 | 入力禁止情報と公開範囲 |
| 同僚・取引先 | 共有、連絡先同期、通知表示 | 連携設定と共有範囲 |
表は発覚を予測するものではなく、確認漏れを見つけるための診断フレームです。会社設備を使わない、匿名にする、口座を分けるといった対策をしても、他の経路が残っていれば安全の保証にはなりません。
住民税・確定申告など税務手続きから発覚する可能性を確認する
税務処理は、会社に隠すためではなく、所得を正しく申告・納付するために行います。
給与を1か所から受ける人について、給与収入が2,000万円以下で、年末調整が行われ、給与・退職所得以外の所得金額の合計が20万円以下の場合、所得税の確定申告が原則不要となる制度があります。ただし、これは住民税の申告も不要という意味ではありません。医療費控除などで確定申告をする場合は、20万円以下の所得も申告が必要になることがあります。国税庁「給与所得者で確定申告が必要な人」
就業規則違反や副業申請漏れを確認する
匿名性は、申請義務や禁止事項を消しません。規則の文言と、自分の契約形態・業務内容を照合してください。判断できない場合は社内の確認窓口へ相談し、確認できるまで開始を保留します。
SNS・実名・顔出し・実績の組み合わせを点検する
実名や顔を出していなくても、次の情報の組み合わせから本業と結び付く可能性があります。
- 勤務先や職種
- 居住地域や活動場所
- 投稿時刻や勤務日
- 過去の実績や取引先
- 写真の背景や位置情報
- 外部リンクやSNS連携
公開前に第三者の視点でプロフィールを確認し、「この情報を組み合わせると勤務先や地域を推測できないか」と点検します。写真にはGPS情報や写り込みが含まれる場合もあります。個人情報保護委員会「ここに気をつけよう!個人情報『SNSへの投稿』」
同僚・取引先・知人への共有を管理する
副業用アカウントを作っても、表示名、プロフィール写真、署名、連絡先同期、通知表示、SNS連携から本業用アカウントとつながる場合があります。副業の話を同僚や取引先へ不用意に共有せず、公開範囲と連携設定を確認してください。
会社PC・社用メール・勤務時間中の作業を分ける
会社PC、社用スマートフォン、社用メール、会社契約のクラウド、会社のVPNや回線、勤務時間中の業務端末を副業に使わない運用にします。休憩時間や通勤中であっても、社用端末や会社回線を使う運用は避けてください。
会社資産を使わないことは、発覚を保証する対策ではありません。誤送信、ファイル混在、通知表示、操作記録などの接点を作らないための管理策です。
納品物・請求書・連絡先の表記を確認する
納品物、請求書、メール署名、プロフィールに、会社名、社用連絡先、勤務先の実績、社内テンプレートが含まれていないか確認します。本業の素材や未公開データを副業の成果物に使わないことも必要です。
本業とAI副業の端末・アカウント・連絡先を分ける
環境の分離は「会社にバレない」ための保証ではなく、誤送信やファイル混在を減らすための管理策です。
副業専用のメール・クラウド・SNSを用意する
副業用のメール、クラウドストレージ、ブラウザプロファイル、作業フォルダ、SNSアカウント、請求書テンプレートを本業と分けます。連絡先の同期やSNSの自動連携も確認してください。
私物端末と副業用のブラウザ環境を使い分ける
私物端末を使う場合も、会社情報を保存・転送しないことが前提です。可能であれば、端末内のユーザー、ブラウザ、クラウド、ファイル保存先を分けます。端末の共有を避け、画面ロック、OSやアプリの更新、パスワード管理も行います。IPA「テレワークを行う際のセキュリティ上の注意事項」
パスワード・認証情報・ファイル保存先を混在させない
本業と副業で同じパスワードを使わず、認証情報とファイルの保存先を分けます。ファイル名やフォルダ名に会社名が残っていないか、共有リンクの宛先が正しいかも確認してください。
生成AIに入力してよい情報と避けるべき情報を判断する
AI副業では、入力データの出どころと、発注者が許可している範囲を確認します。
社内資料・顧客情報・個人情報・未公開情報を入力しない
会社や取引先の許可がない限り、次の情報は副業用AIへ入力しません。
- 社内資料や営業秘密
- 顧客情報や個人情報
- 未公開の企画やデータ
- ソースコード
- 会社で作成したテンプレートや原稿
氏名を削除しただけでも、固有の属性や自由記述から個人や案件を推測できる場合があります。本業由来の情報は、匿名化・要約後も副業用AIへ入力しない運用にします。
利用規約・学習利用・保存設定を確認する
ツール名だけで判断せず、利用規約、学習利用の有無、保存期間、第三者提供、入力データの扱いを確認します。確認できない場合は、公開情報や自分で作成した情報に限定してください。
発注者へ確認する質問を決めておく
AIを使う案件では、契約前に次の点を確認します。
- 生成AIの利用可否
- 入力禁止データ
- 出力物の確認責任
- 保存・学習設定
- 人による最終確認の要否
入力前には、固有名詞、顧客の属性、社内用語、未公開数値、原文の転載が含まれていないか確認してください。
SNS・プロフィール・納品物から特定されないための公開範囲を設計する
匿名性の有無ではなく、公開情報の組み合わせを点検します。
実名・顔出し・勤務先・地域・実績を個別に決める
実名、顔、勤務先、地域、職種、活動日時、実績を同時に公開すると、本業と結び付く手掛かりが増えます。項目ごとに公開範囲を決め、勤務先や取引先が推測される組み合わせを避けてください。
投稿とポートフォリオを第三者目線で確認する
「都内の広告会社で勤務」「特定の曜日に特定地域で撮影」のような情報は、職種や実績と組み合わさると推測材料になります。公開前に第三者へプロフィールを見てもらい、本業や居住地域を逆引きできないか確認する方法もあります。
納品物に会社情報や本業の素材・実績を使わない
本業で作ったテンプレート、画像、文章、データ、未公開情報を副業へ流用しません。守秘義務や公開許可を確認できない実績は、一般化するか掲載を見送ります。
報酬・請求・納品を本業と混同しない運用にする
契約前に業務範囲とAI利用条件を記録する
業務範囲、納期、修正回数、報酬、支払期日、秘密保持、生成AI利用可否、権利帰属、再委託、実績公開可否を確認します。対象となる取引では、フリーランス・事業者間取引適正化等法により、業務内容や報酬額、支払期日などの取引条件を、書面または電磁的方法で明示する義務があります。公正取引委員会「フリーランス法特設サイト」
報酬と帳簿を本業の資金管理から分ける
副業用の口座や帳簿を分ける場合も、所得を隠すためではなく、売上、経費、手数料、返金を記録するための管理策と考えます。副業の所得は業務の実態によって事業所得や雑所得などに区分され、口座を分けただけで所得区分が決まるわけではありません。国税庁「雑所得」
勤務時間中に作業・連絡・納品をしない
副業の作業、連絡、納品は本業の勤務時間や会社設備と切り分けます。勤務先のルールに不明点がある場合は、自己判断で進めないでください。
住民税・確定申告は隠すためではなく正しく処理する
売上・経費・契約記録を整理する
- 売上と報酬の入金日
- 副業に関係する支出と領収書
- 契約書、発注書、請求書、納品記録
- 所得区分を判断する材料
- 所得税と住民税の申告要否
業務に係る雑所得では、前々年の収入金額が300万円を超える場合に、現金預金取引等関係書類の保存義務があると国税庁が説明しています。事業所得に該当する場合などは扱いが異なるため、金額だけで判断せず、迷ったら税務署や税理士へ確認してください。
普通徴収を選べば必ず発覚しないわけではない
給与以外の所得について、確定申告書で住民税を「自分で納付」と選べる自治体があります。一方、副業先に雇用されて給与として受け取る場合は、給与以外の所得と同じ扱いにならないことがあります。自治体や年度によっても取扱いが変わるため、普通徴収を選んだだけで発覚しないとはいえません。
自治体へ確認する質問
居住自治体の税務担当窓口へ、次の点を確認してください。
- この副業収入は給与以外の所得に当たるか
- 普通徴収を選べるか
- 住民税の申告が必要か
- 申告期限と必要書類は何か
- 電子申告で選択できない場合の手続きは何か
自治体によっては、複数の給与に係る住民税の扱いを変更している例もあります。過去の記事の一般論ではなく、居住自治体の最新案内を確認してください。
AI副業を始める前のNG例と最終チェックリスト
開始前チェックシート
次の項目を「確認済み」「要確認」「開始見送り」のいずれかで記録します。
- 就業規則、雇用契約、副業申請の要否を確認した
- 競業、秘密保持、職務専念、会社資産の利用制限を確認した
- AI利用規程、案件契約、入力禁止情報を確認した
- 端末、メール、クラウド、SNS、ファイル保存先を分けた
- プロフィール、ポートフォリオ、納品物の公開範囲を確認した
- 契約、請求、納品、報酬、帳簿を本業と分けた
- 所得税、住民税、確定申告の要否を確認した
避けるべき運用
- 会社PC・社用メール・会社契約のAIアカウントで副業をする
- 勤務時間中に作業、連絡、納品をする
- 社内資料や顧客情報を匿名化してAIへ入力する
- 社名、地域、実績、活動日時を組み合わせて公開する
- 普通徴収や20万円基準を「申告不要」の根拠にする
- 納期、報酬、修正回数、権利関係を口頭だけで受ける
確認できないリスクが残る場合は開始を見送る
就業規則が確認できない、AIへの入力許可がない、会社情報が混ざる、納品条件が口頭だけ、税務上の扱いが判断できない。このような状態なら、案件を受けずに確認を続けてください。匿名性やアカウント分離だけで開始を決めないことが、適正なAI副業運用の前提です。
よくある質問
副業禁止の会社でAI副業を始める場合、匿名なら問題ありませんか?
匿名でも問題ないとはいえません。就業規則、雇用契約、副業申請の要否、禁止される業務を確認してください。規則に抵触する可能性が残る場合は、開始を急がない判断が必要です。
副業用の口座やメールアドレスを用意すれば会社にバレませんか?
口座やメールの分離は、誤送信やファイル混在を防ぐ管理策です。税務、SNS、取引先、勤務時間、納品物、就業規則など、別の接点から発覚する可能性は残ります。
生成AIに会社の仕事で使った文章を入力してもよいですか?
社内資料、顧客情報、個人情報、営業秘密、未公開情報などは入力しないでください。勤務先の規程、案件の秘密保持契約、サービスの利用規約、保存・学習利用の設定を確認します。
顔出しや実名を避ければSNSから特定されませんか?
特定されないとは限りません。勤務先、地域、職種、投稿時刻、実績、写真、リンクなどの組み合わせから、本業と結び付く可能性があります。公開前にプロフィール全体を確認してください。
住民税を普通徴収にすれば会社に知られないですか?
知られないと断定できません。普通徴収の扱いは、所得区分、自治体、年度、申告内容によって異なります。隠すためではなく正しく申告する手続きとして、居住自治体へ確認してください。
会社員がAI副業を始める前に、最初に準備すべきものは何ですか?
案件やAIツールではなく、就業規則と副業申請の要否を確認します。その後、私物端末、副業専用アカウント、連絡先、AIへの入力ルール、SNSの公開範囲、契約と税務の記録方法を整理してください。
まとめ
AI副業を会社に絶対バレない状態にすることはできません。匿名アカウントや住民税の普通徴収だけでは、就業規則、競業、守秘義務、会社設備、SNS、取引先、税務のリスクは解消されないためです。
始める前に、就業規則と副業申請、競業・秘密保持、AIへの入力可否を確認し、端末・アカウント・連絡先・作業時間・公開範囲・契約・報酬管理を本業と分けてください。税務は隠すためではなく、正しく申告・納付するために処理します。
確認できないリスクが残るなら、開始を保留することも選択肢です。