ChatGPTなどの生成AIを使った副業では、「AIツールのサブスク代は経費になる?」「パソコンや通信費を全額計上できる?」と迷うことがあります。
結論からいうと、AI副業の経費は副業の収入を得るために必要か、私用分と合理的に区分できるか、支出の内容と計算根拠を説明できるかで判断します。副業で使ったからといって、支出全体を経費にできるわけではありません。
この記事で分かること
- ChatGPTなどAIツールの月額料金・API料金の扱い
- パソコンや周辺機器を経費にする際の処理
- 通信費・電気代・家賃の家事按分方法
- 経費にしにくい支出と、領収書・電子データの保存方法
この記事では、支出を「副業専用で全額計上を検討しやすいもの」「私用分を除いて按分するもの」「経費にしにくいもの」に分けて解説します。
AI副業の経費になるものは?まず3つの基準で判断
必要経費とは、所得税の計算で収入から差し引く、収入を得るために必要な支出です。国税庁は、収入を得るために直接必要な費用や、業務上の販売費・一般管理費などを必要経費としています。
詳しい定義は、国税庁「No.2210 必要経費の知識」で確認できます。
判断基準1:副業の収入を得るために必要か
その支出がなければ業務を行えない、または業務を遂行するうえで通常必要だと説明できるかを確認します。
たとえば、AIライティングの納品に使うChatGPTの有料プラン、画像制作に使う画像生成AI、動画編集ソフト、納品データを保存するクラウドサービスなどは、業務との関係が明確なら必要経費になり得ます。
「副業にも少し使った」というだけで、私生活のための支出全体が経費になるわけではありません。
判断基準2:業務分と私用分を区分できるか
副業専用の契約や機器であれば、全額を業務分として整理しやすくなります。私用と共用する支出は、使用時間、日数、データ量、面積など、実態に合う基準で按分します。
家事上の費用は必要経費になりませんが、業務と私生活の両方に関係する家事関連費は、業務遂行上必要な部分を明確に区分できる場合に限り、その部分を計上できます。
判断基準3:支出の内容と計算根拠を説明できるか
領収書や請求書だけでなく、案件との関係、業務利用割合、按分方法も残しておきます。次の3点がそろっているかを確認すると、経費の判断がしやすくなります。
- 副業との関連性・必要性
- 業務分と私用分の区分方法
- 支出内容・金額・利用割合を示す証拠
所得区分が雑所得であっても、収入を得るために必要な支出は所得の計算上考慮されます。ただし、副業の継続性、規模、帳簿の状況などによって、雑所得と事業所得の判断は変わります。AI副業をしているだけで、必ず事業所得になるわけではありません。
事業所得については、国税庁「No.1350 事業所得の課税のしくみ」も参考になります。
AI副業で経費になるもの一覧|費目別の計上方法
AI副業の支出は、次のように分類すると整理しやすくなります。
| 支出 | 計上の考え方 | 確認する資料・根拠 |
|---|---|---|
| AIツール利用料 | 副業利用分。専用契約なら全額を検討 | プラン名、請求書、利用記録 |
| 編集・会計ソフト代 | 副業に必要な利用分 | 利用目的、私用の有無 |
| パソコン・周辺機器 | 取得価額に応じて処理。共用なら按分 | 購入金額、取得日、使用割合 |
| 通信費・電気代 | 業務利用分を合理的に按分 | 時間、日数、データ量、機器の使用状況 |
| 外注費・業務委託費 | 副業案件に対応する部分 | 契約書、請求書、納品物 |
| 書籍・教材費 | 業務に直接役立つもの | 副業との具体的な関係 |
| 広告費・販売手数料 | 副業の集客・販売に必要なもの | 広告内容、販売先、支払記録 |
ソフトウェア代・クラウドサービス代
画像・動画編集ソフト、校正ツール、会計ソフト、クラウドストレージ、オンライン会議サービスなどは、副業に使った範囲で経費になり得ます。
複数の用途で使う場合は、利用時間や用途など、実態に合う方法で業務分を算定します。副業専用の契約であることを請求書や利用状況から説明できる場合は、全額を検討しやすくなります。
外注費・広告費・販売手数料・書籍代
AIで作成した記事の校正、動画編集、ナレーション収録などを他人に依頼した場合の外注費・業務委託費は、案件との関係が明確なら経費になり得ます。案件名、依頼内容、納品日、支払先を記録しておきましょう。
副業用の広告掲載料、販売プラットフォームの手数料、業務に使う書籍・教材費も、収入を得るための必要性が明確なら対象になり得ます。趣味の学習や「いつか使うかもしれない」教材まで、無条件に経費にすることは避けてください。
打ち合わせ費・消耗品費
案件の打ち合わせに使った交通費、業務用の紙・インク・ケーブルなどの消耗品は、支出の目的が副業に結び付いていれば計上を検討できます。
会食費などは、相手、日時、目的、案件との関係を記録します。会計ソフトのメモ欄などに「動画制作案件の打ち合わせ」「納品用インク」など、第三者が見ても目的を把握できる説明を残すと管理しやすくなります。
ChatGPTなどAIツールのサブスク費用は経費になる?
ChatGPTの有料プランは、ライティング、資料作成、プログラミング、オンライン秘書など、収入を得る業務に使っている範囲で必要経費になり得ます。画像生成AI、動画生成AI、文字起こしAI、開発支援AIも同じ考え方です。
ChatGPTのプランや料金は変更される可能性があるため、最新情報はOpenAI公式の料金ページで確認してください。
ChatGPTの月額料金は副業利用分を計上する
副業専用のアカウントで、案件の構成作成や文章の下書きだけに使っているなら、月額料金の全額を業務分として整理しやすいケースです。
私的な文章作成、趣味の相談、学習にも使っている場合は、利用時間、案件ごとの利用回数、業務日数など、継続して説明できる基準で按分します。「ビジネス向けプランだから全額」「個人向けプランだから経費にできない」と決まるわけではありません。実際の利用目的と割合が基準になります。
画像生成AI・動画生成AI・開発支援AIの記録方法
案件との対応関係が分かるよう、サービス名だけでなく、どの業務で使ったかを記録します。
- 画像生成AI:案件名、制作物、利用月
- 動画生成AI:動画タイトル、生成・編集内容、納品日
- 開発支援AI:プロジェクト名、コード作成・検証への利用内容
APIの従量課金や追加クレジットも、請求書、利用量、案件との対応関係を保存します。複数サービスのセット契約は、業務で使ったサービスや機能を確認し、私用分が含まれるなら合理的に区分してください。
AIツールの使い方別に見る計上方法
| 使い方 | 計上方法の目安 |
|---|---|
| 副業専用アカウント・専用契約 | 業務との関係が明確なら全額を検討 |
| 副業と私用の併用 | 時間、用途、利用回数などで按分 |
| 私用が中心で副業利用が少ない | 業務利用分を説明できる場合に限定して検討 |
AIツール代の証拠として保存するもの
- サービス名と契約プラン
- 請求日・対象期間・請求金額・通貨
- 請求書、領収書、利用明細
- クレジットカードや銀行の支払記録
- 案件名や業務内容を記した利用メモ
海外事業者のサービスは、請求通貨や請求書の表示内容が国内サービスと異なることがあります。為替換算や消費税の扱いは、課税事業者かどうかなどで変わるため、必要に応じて税理士や税務署へ確認してください。
パソコン・スマートフォン・周辺機器はどこまで経費になる?
AI画像制作、動画編集、プログラミングなどに使うパソコン、スマートフォン、モニター、マイク、カメラ、外付けストレージ、キーボードは、業務に必要であることを説明できれば経費の対象になり得ます。
副業用パソコン・スマートフォンは使用割合で考える
副業専用のパソコンであれば、業務との関連性を説明しやすくなります。私用と共用する場合は、使用時間、使用日数、業務専用アカウントの利用状況などを基に、副業利用分を計上します。
会社から支給されたパソコン、勤務先が負担している通信回線、在宅勤務手当がある場合は、会社負担分を副業経費として重複計上しないよう、給与明細や社内制度も確認してください。
取得価額によって消耗品費・減価償却を判断する
パソコンなど長期間使う資産は、購入金額によって、その年に全額計上するか、複数年に分けて減価償却するかが変わります。国税庁の「No.2100 減価償却のあらまし」では、次のように整理されています。
- 取得価額が10万円未満、または使用可能期間が1年未満の資産:原則として使用した年分に全額を必要経費へ算入
- 10万円以上20万円未満の資産:通常の減価償却のほか、一定の要件で一括償却資産として3年間で処理する方法を検討
- 一定の青色申告者:少額減価償却資産の特例を検討できる場合がある
少額減価償却資産の特例には、青色申告者であること、対象者に該当すること、年間合計額の上限や明細添付などの要件があります。購入金額だけで適用を決めないでください。
なお、令和8年4月1日以後に取得する対象資産については、一定の青色申告者等を対象に、取得価額の基準が30万円未満から40万円未満へ引き上げられる改正が示されています。取得日、申告区分、制度の施行状況を確認しましょう。詳しくは財務省「令和8年度税制改正の大綱」を確認してください。
パソコンと周辺機器の取得価額を確認する
取得価額の判定は、通常1単位として取引される単位で行います。パソコン本体と周辺機器を一体として購入した場合などは、単独で機能するか、通常どのような単位で取引されるかを確認してください。請求書の明細を保存しておくと、購入単位を確認しやすくなります。
マイクやカメラを副業の動画制作・オンライン秘書だけに使うなら業務専用と説明しやすい一方、私的な動画撮影にも使う場合は利用割合を検討します。
私用と副業で共用する機器を家事按分する
たとえば、パソコンを平日に副業で1日2時間、休日は私用で使うなら、年間の副業使用時間を算定します。減価償却する資産は、業務利用割合を減価償却費に反映させる考え方です。
12万円のパソコンを副業利用70%で使う場合も、12万円全額をそのまま経費にするのではありません。取得価額に応じた資産処理を確認したうえで、業務対応分を計算します。耐用年数や申告方法は、取得日・資産の種類・所得区分によって確認が必要です。
通信費・電気代・家賃は家事按分して経費にする
インターネット回線、スマートフォン、電気代、自宅家賃は、AI副業と生活の両方で使うことが多い家事関連費です。国税庁の資料では、使用時間や床面積などが合理的な区分基準の例として示されています。国税庁「記帳のしかた」関連資料も確認してください。
インターネット回線・スマートフォン料金の按分方法
通信費は、次のような基準から、実際の利用状況を反映しやすい方法を選びます。
- 副業で使った時間 ÷ 全体の利用時間
- 副業で使った日数 ÷ 契約期間の日数
- 業務利用のデータ量 ÷ 全体のデータ量
- 業務用端末と私用端末を分けた実際の利用状況
月額6,000円の回線を副業利用40%と説明できるなら、2,400円相当を業務分として計上する方法が考えられます。割合だけを先に決めず、算定方法と対象期間を記録してください。
スマートフォンは、通話料、通信料、端末代を分けて考えると整理しやすくなります。副業用の電話番号や端末を専用契約している場合は業務分を説明しやすい一方、私用との共用では利用日数や通話履歴などを根拠にします。
電気代は副業で使う機器と時間から算定する
電気代は、パソコンやモニターなど副業で使う機器の使用時間、使用日数、機器の消費状況などを組み合わせて計算します。請求額を毎月全額経費にするのではなく、副業で使った機器・時間に対応する部分を計上します。
按分メモには、次の項目を残します。
- 対象月と電気料金
- 副業で使用した機器
- 1日あたりの使用時間と使用日数
- 私用を含む全体の使用状況
- 計算式と業務利用割合
在宅でAI処理を長時間行う場合でも、実態を超える割合は設定しないでください。毎月同じ割合にする場合も、業務量や使用状況に大きな変化がないか確認します。
自宅家賃は専用面積と使用実態で按分する
自宅の一室をAI画像制作や動画編集の作業部屋として継続的に使っている場合は、業務専用スペースの面積を住宅全体の面積で割る方法が考えられます。
家賃10万円、業務専用スペースが住宅全体の10%なら、面積基準では1万円相当になります。ただし、部屋の専用性や実際の使用状況が弱い場合、面積だけで高い割合を計上できるとは限りません。リビングの一角を断続的に使うケースでは、使用時間なども考慮します。
賃貸借契約で事業利用が認められているかも確認してください。家賃の按分は判断が分かれやすいため、金額が大きい場合は専門家への相談が安心です。
家事按分の割合と根拠を記録する
| 費目 | 基準の例 | 記録するもの |
|---|---|---|
| 通信費 | 利用時間、日数、データ量 | 作業時間、利用明細 |
| 電気代 | 機器の使用時間、日数、消費状況 | 機器、稼働時間、請求書 |
| 家賃 | 専用面積、使用時間、専用性 | 間取り、面積、使用実態 |
| 端末・機器 | 副業使用時間、使用日数 | 作業記録、利用アカウント |
全国一律の正解となる按分率はありません。費目ごとに実態を反映する基準を選び、継続して説明できる状態にします。
表計算ソフトには、次の項目を作成しておくと便利です。
費目/対象期間/総額/業務利用割合/算定基準/計算式/計上額/根拠資料/備考
たとえば、「通信費・2026年9月・6,000円・40%・副業利用時間・6,000円×40%・2,400円・請求書と作業時間表・案件AとBで利用」と記録します。
AI副業の経費にしにくい支出とNG例
必要経費は、収入を得るために必要な支出に限られます。私生活の費用を混ぜたり、根拠なく高い割合を計上したりしないようにしましょう。
私生活の食費・衣服代・娯楽費
日常の食費、普段着、趣味の機器、娯楽目的の動画配信サービスなどは、原則として副業経費にしにくい支出です。副業の打ち合わせに伴う費用など、業務上の目的が明確なケースは、内容を分けて確認します。
家族のために購入した端末や、業務と関係のない旅行も、AI副業で使ったことを理由に全額計上することはできません。
副業との関連性を説明できない支出
「スキルアップのため」「いつか案件で使うため」という理由だけで、すべての講座、書籍、サービスを経費にするのは危険です。現在の業務や収入との関係、購入内容、実際の利用状況を説明できるか確認します。
同一生計の配偶者や親族に支払う地代家賃・給与は、原則として必要経費にならない扱いがあります。家族への支払いには専従者制度など別の論点があるため、一般的な経費として処理しないでください。
通信費や電気代を根拠なく全額計上する
自宅の回線や電気を副業にも使っている場合、生活分を含めて全額計上するのは適切ではありません。業務利用時間、機器の使用状況、データ量などから業務分を算出します。
副業専用の回線や端末であることを契約書や利用実態から説明できる場合は、全額計上を検討できます。重要なのは、専用か共用か、そしてそれを証明できるかです。
経費を多く計上しすぎない確認ポイント
- 副業の案件や収入との具体的な関係があるか
- 私用分が含まれていないか
- 按分率の計算方法を説明できるか
- 購入金額や請求金額を確認できるか
- 会社負担分と重複していないか
- ポイント、補助金、返金などで実質負担が減っていないか
所得税、住民税、罰金、科料、過料なども、必要経費にできないものがあります。詳しくは国税庁「必要経費の知識」を確認してください。
領収書・請求書・カード明細の保存方法
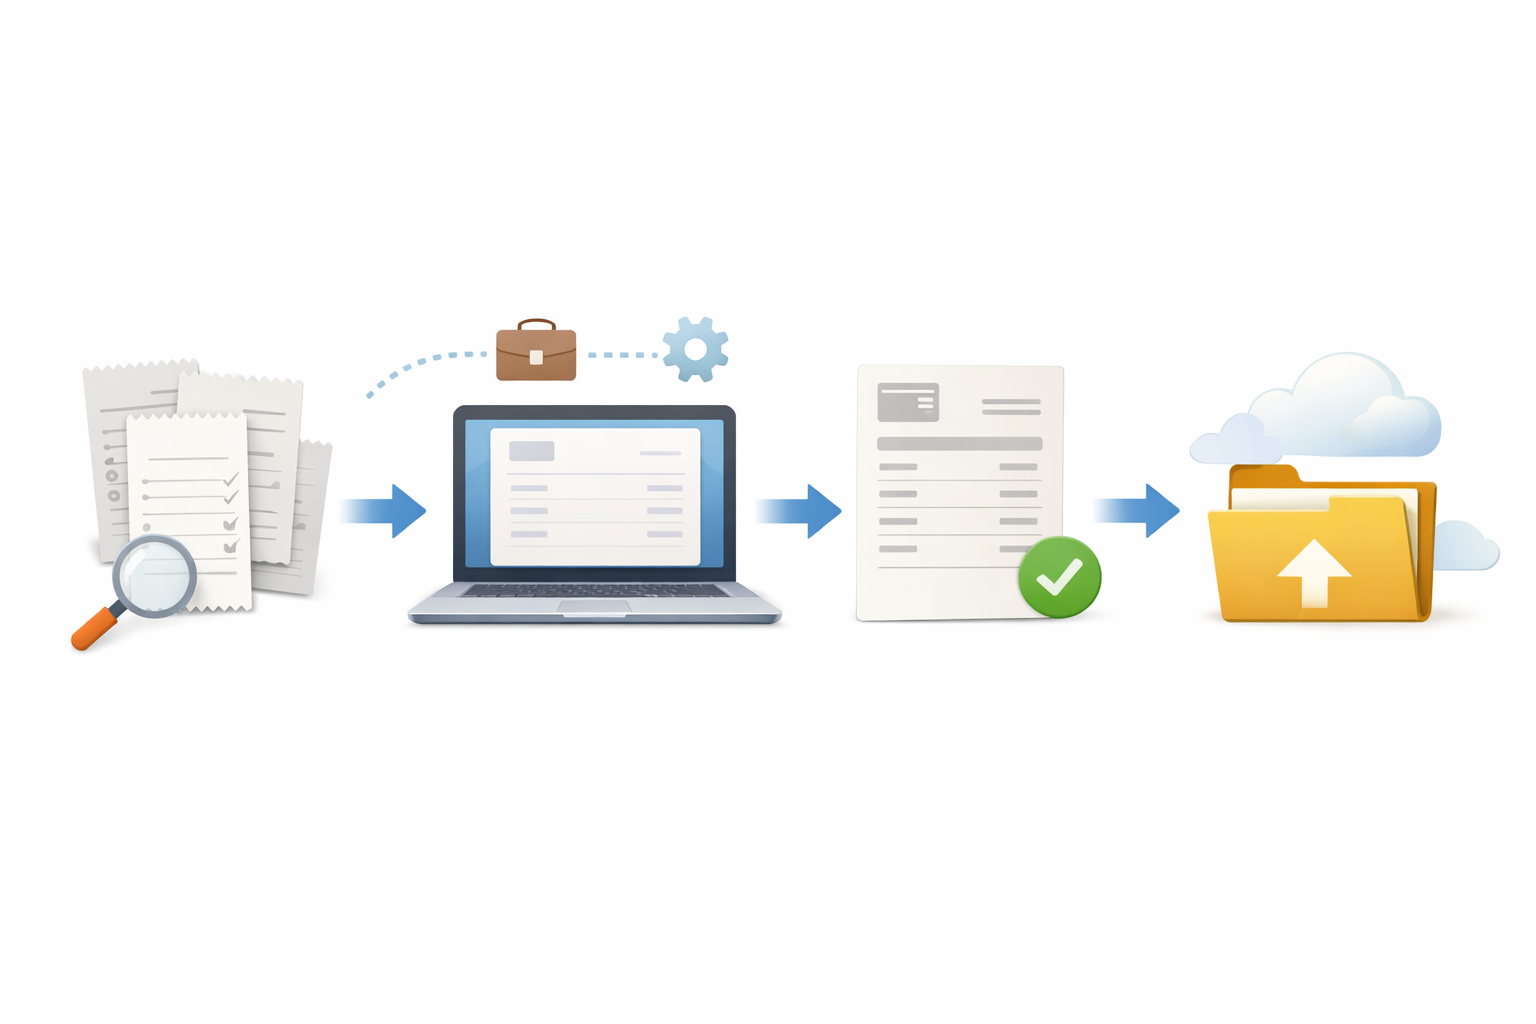
経費は金額を入力するだけでなく、後から支出の内容と業務との関係を説明できるように記録します。帳簿や証拠書類の保存期間は、所得区分や申告方法によって異なります。
経費の証拠として保存する書類
- 領収書・レシート
- 請求書・契約書・注文履歴
- サービスの利用明細
- クレジットカードや銀行の明細
- 購入日、支払先、金額、内容
- 案件名、業務目的、按分割合と計算根拠
事業を行っている個人は、収入や必要経費を記載した帳簿と、請求書・領収書などを保存する必要があります。青色申告の法定帳簿や決算関係書類、白色申告の法定帳簿、請求書・領収書などの保存期間は、申告方法などで異なります。最新情報は国税庁「個人で事業を行っている方の記帳・帳簿等の保存について」で確認してください。
業務に係る雑所得では、前々年分の業務に係る収入金額が300万円を超える場合、現金預金取引等関係書類を5年間保存する必要があります。前々年の収入金額が1,000万円を超える場合は、収支内訳書の添付も必要です。
カード明細だけで経費を証明できる?
カード明細は、支払日、支払先、金額の確認に役立ちます。しかし、購入内容、案件との関係、私用と業務の割合までは分からないことがあります。
カード明細だけに頼らず、請求書、領収書、注文履歴、サービスの利用明細、業務メモを組み合わせて保存します。AIツールなら、請求書PDFとカード明細に加えて「案件Aの構成作成に利用」と記録すると、業務との関係を説明しやすくなります。
電子領収書・請求書は電子データで保存する
メールやWebサイトから受け取ったAIツールの請求書、領収書、利用明細、注文履歴などは、原則として電子データのまま保存する必要があります。印刷した紙だけでは対応できない場合があるため、電子帳簿保存法の要件を確認してください。
実務では月別フォルダを作り、ファイル名を「2026-09-15_サービス名_2400円_案件A」のように統一すると検索しやすくなります。バックアップも作成し、後から確認できる状態にしておきましょう。詳細は国税庁「電子取引関係」を参照してください。
支出内容と按分根拠をメモする
領収書に商品名しか書かれていない場合は、会計ソフトや一覧表に次の内容を補足します。
- 何の業務に使ったか
- どの案件・顧客に関係するか
- 副業専用か、私用との共用か
- 共用の場合の按分率
- 按分率の計算方法と対象期間
確定申告の直前にまとめるのではなく、支出した月に記録すると利用実態を残しやすくなります。
AI副業の経費管理チェックリスト
経費管理は年末に一度だけ行うより、毎月確認する方が漏れや過大計上を防ぎやすくなります。
- 支出日または請求対象期間を確認する
- 支払先と金額を領収書・請求書で確認する
- 副業のどの業務に必要だったか記録する
- 副業専用か、私用との共用かを分類する
- 共用なら按分基準と計算式を残す
- パソコンなどは取得価額・取得日・資産処理を確認する
- 紙書類と電子データを適切な方法で保存する
- 会社負担分やポイント利用分との重複がないか確認する
月次で支出と証拠書類を照合する
月末に、AIツールの請求書、カード明細、銀行明細、ソフトウェアの利用履歴を照合します。年額契約は契約期間と請求日を確認し、API従量課金は利用量と案件の対応を記録します。
経費一覧には、少なくとも「支出日・内容・支払先・金額・費目・業務利用割合・計上額・証拠書類の保存場所」を入れておくと、申告時に確認しやすくなります。
経費を差し引くとAI副業の所得はどう変わる?
AI副業の所得は、原則として収入から必要経費を差し引いて計算します。経費は支出額がそのまま返金される制度ではありません。副業と関係のない支出まで増やせば得になるわけではなく、必要性と金額の妥当性を説明できる範囲で計上します。
確定申告の要否は経費の整理と分けて確認する
会社員の副業では、所得金額や給与の状況などにより、確定申告の要否が変わります。まずは売上と経費を正しく記録し、所得区分や申告の必要性は国税庁の最新情報で確認しましょう。
申告要否や申告書の作成手順も確認したい人は、AI副業の確定申告に関する解説も参考にしてください。
判断に迷う支出は専門家へ確認する
自宅家賃の按分、高額なパソコン、海外AIサービス、家族への支払い、雑所得と事業所得の区分は、個別事情によって判断が変わります。金額が大きい場合や継続的に発生する場合は、税理士や税務署へ相談してください。
AI副業の経費に関するよくある質問
ChatGPTの有料プランはAI副業の経費にできますか?
副業のライティング、資料作成、プログラミングなど、収入を得る業務に使っている場合は、業務利用分を経費にできる可能性があります。私用でも使う場合は按分し、契約内容、支払記録、案件での利用内容を保存します。
AI副業で使うパソコンは全額経費にできますか?
副業専用であれば全額計上を検討しやすい一方、私用と併用する場合は副業利用分が基本です。取得価額によって消耗品費、減価償却、一括償却などの処理が異なるため、購入金額と使用実態を確認します。
副業のインターネット料金やスマートフォン代は経費になりますか?
副業で使ったと説明できる割合を計上します。利用時間、日数、データ使用量など、実態に合う基準を選び、計算方法を記録してください。根拠なく全額を計上するのは避けます。
AI副業の電気代はどのように家事按分しますか?
副業で使うパソコンやモニターなどの使用時間、日数、機器の状況を基に算定します。対象月の電気料金、使用機器、稼働時間、計算式をメモし、実態を超える割合にならないようにします。
領収書がなくてもカード明細だけで経費にできますか?
カード明細だけでは購入内容や業務との関係が分からないことがあります。請求書、領収書、注文履歴、利用明細、業務メモを組み合わせ、何に使った支出かを説明できるように保存します。
雑所得のAI副業でも経費を計上できますか?
収入を得るために必要な支出は、所得の計算上考慮されます。ただし、雑所得と事業所得の判定や申告要否は、副業の実態によって変わります。所得区分に迷う場合は専門家へ確認しましょう。
AI副業の経費を多く計上すると税務上問題になりますか?
副業との関連性、必要性、金額の妥当性を説明できることが重要です。私用分の混入や根拠のない全額計上は避け、証憑と按分根拠を整理します。判断に迷う支出は税理士や税務署へ確認してください。
まとめ:AI副業の経費は「必要性・按分・証拠」で判断する
AI副業で経費になるものを判断するときは、次の順番で確認します。
- 副業の収入を得るために必要な支出か確認する
- 副業専用なら全額、共用なら合理的に家事按分する
- 購入金額や取得日によって資産処理を確認する
- 領収書・請求書・カード明細・利用メモを保存する
ChatGPTなどのAIツール代、編集ソフト、外注費、業務用書籍は、案件との関係を示せれば経費になり得ます。パソコンや通信費、電気代、家賃は、私用分を除き、時間・日数・面積など実態に合う基準で計算することがポイントです。
まずは今月の支出を「副業専用」「家事按分」「経費にしにくいもの」の3つに分類し、按分した費用には計算式と根拠資料を添えて管理を始めましょう。