「AI副業を始めたいけれど、会社にバレないか不安」「副業禁止や住民税の扱いを確認したい」と考えていませんか。
先に結論を述べると、AI副業が会社に絶対バレない方法はありません。住民税や副業申請、SNS、同僚・取引先との接点、会社の端末や情報の利用など、知られる経路は複数あります。
この記事では、違法な隠蔽や申告回避ではなく、就業規則の確認、会社資産・情報の不使用、アカウント管理、正しい税務手続きによってリスクを整理します。読み終えた時点で、自分が「社内確認が必要」「対策後に開始」「現状では開始を見送る」のどれに当たるか判断できる状態を目指します。
AI副業は会社に絶対バレない?最初に確認したい前提
AI副業を会社に知られたくない場合でも、最初に考えるべきなのは「どう隠すか」ではありません。勤務先のルール、副業の契約形態、競業や情報管理上の問題を確認することが先です。
「絶対バレない方法はない」と考えるべき理由
匿名名義や副業用アカウントを使っても、住民税、社内の副業届出、取引先との接点、SNSの公開情報、会社資産の利用など、別の経路が残ります。
本名を出していなくても、顔写真、勤務先の業界、担当業務、所在地、実績などを組み合わせると、本人や勤務先を推測される可能性があります。AI副業に限った発生確率を示す公的資料は確認できないため、ここでは「公開情報の組み合わせによる推測リスク」として扱います。
合法的なリスク管理と隠蔽・申告回避は別物
副業用の端末を使う、公開範囲を確認する、認められる場合に住民税の徴収方法を選ぶといった行為は、適切なリスク管理です。
一方で、所得を申告しない、売上を隠す、架空の経費を計上する、名義を借りるといった方法は適切ではありません。税務上の手続きは、税務署や住所地の市区町村に確認して正しく行います。
開始前・作業中・申告前後に確認すること
AI副業の確認範囲は、次の3段階に分けると整理しやすくなります。
- 開始前:就業規則、副業申請、競業、秘密保持、契約形態
- 作業中:会社の端末・アカウント・勤務時間・情報を使わない運用
- 申告前後:売上と所得の区別、所得税、住民税、徴収方法
開始後も、収支、公開情報、AIへの入力内容、就業規則の変更を点検してください。判断に迷う場合は、確認記録を残したうえで「社内確認」「対策後に開始」「開始を見送る」のいずれかを選びます。
AI副業が会社に知られる主な経路を分解する
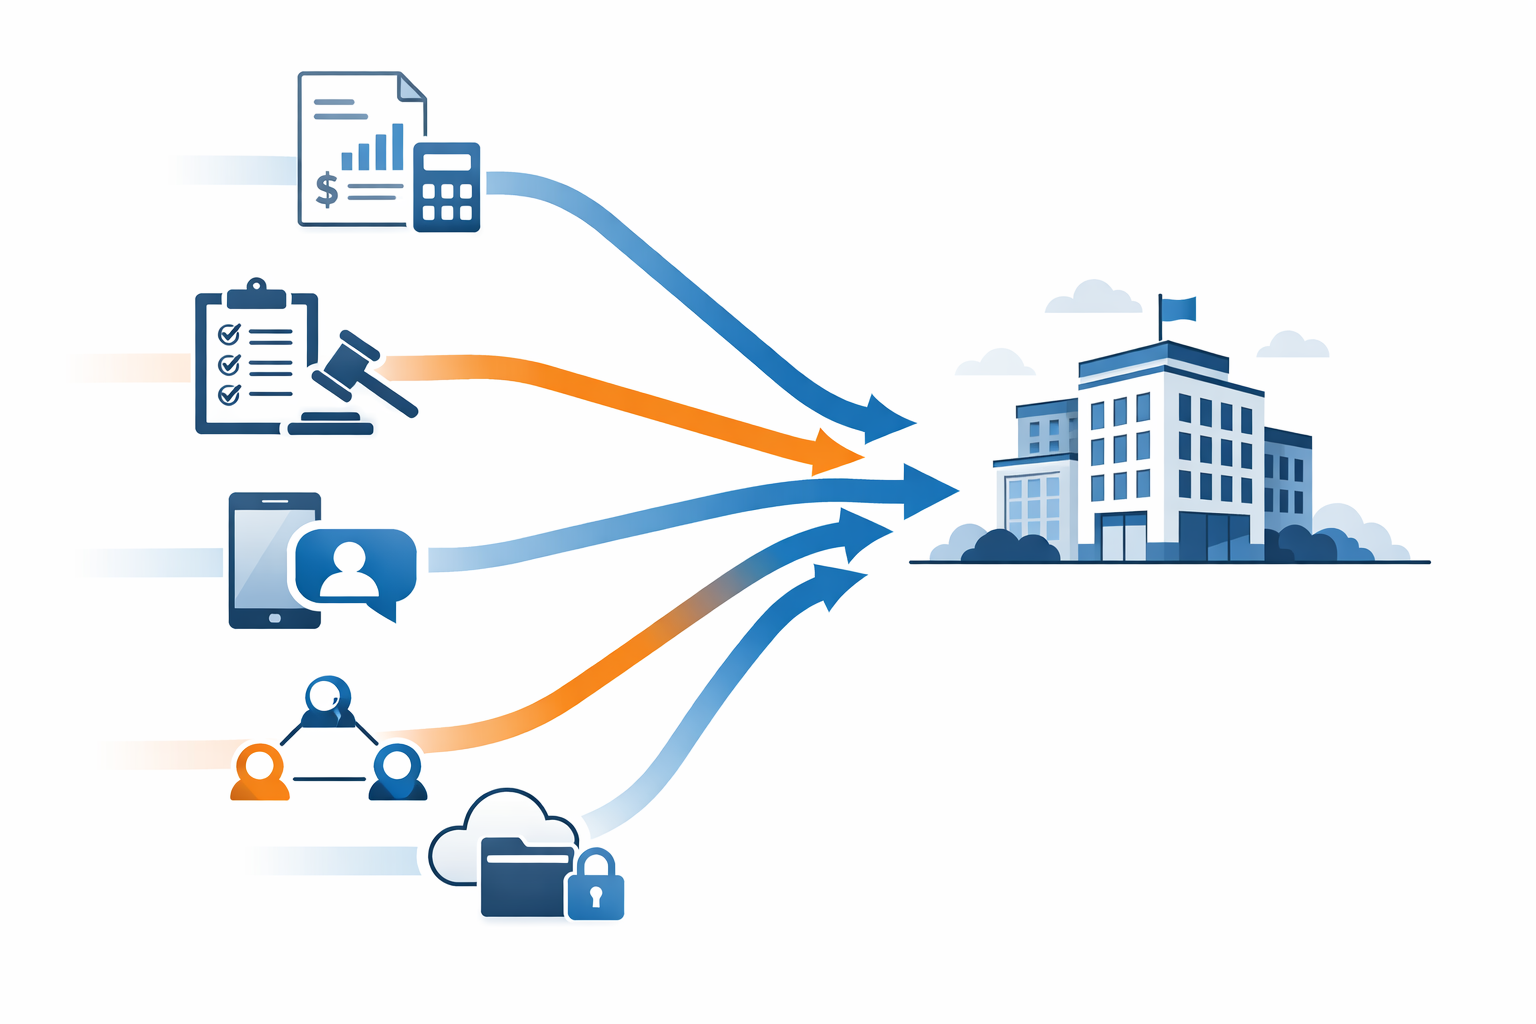
AI副業が会社に知られる可能性を一つの原因に決めつけず、経路ごとに確認します。
住民税や確定申告に関する手続き
副業所得を申告すると、住民税の徴収方法や自治体の処理を通じて、勤務先に副業の存在を推測される可能性があります。
ただし、確定申告をしないことが対策になるわけではありません。所得税の確定申告が不要でも、住民税の申告が必要になる場合があります。税務手続きは「会社に知られるか」ではなく、必要な申告を正しく行うことを基準にしてください。
就業規則・副業申請・社内手続き
副業禁止、許可制、届出制などの扱いは会社ごとに異なります。申請や届出が必要なのに行わなければ、税務とは別に社内手続き上の問題になります。
厚生労働省は、副業を希望する場合、労働契約や就業規則など勤務先のルールを確認し、業務内容や就業時間が適切な副業を選ぶ考え方を示しています。詳しくは厚生労働省「副業・兼業の促進に関するガイドライン わかりやすい解説」を確認してください。
同僚・取引先への発言や対面接点
副業の話を同僚や取引先に伝えると、勤務先との関係者に情報が届く可能性があります。本業の取引先や競合企業と副業で関わる場合は、露見だけでなく、利益相反や競業の問題も確認が必要です。
SNS・ポートフォリオ・プロフィール公開
本名、顔、勤務先、職種、所在地、作業時間帯、実績、取引先、納品物を組み合わせて公開していないか確認します。ポートフォリオを公開する場合は、次の点を点検してください。
- 勤務先や本業を特定できる記載がないか
- 取引先名や納品物を契約に反して公開していないか
- 画像の背景やファイル情報に勤務先の情報が残っていないか
- 本名アカウントと副業アカウントが連想できる状態になっていないか
- 公開後の保存や転載まで考えているか
会社設備の利用や情報漏えい
会社PCを使っていなくても、会社の顧客情報、営業資料、未公開情報、業務ノウハウを副業や生成AIに使えば問題になる可能性があります。会社資産を使わないだけでなく、情報の出所と利用許諾も確認してください。
開始前に就業規則と副業内容を確認する
AI副業の案件を探す前に、勤務先の規程と副業内容を照合します。
就業規則で確認する副業禁止・許可制・届出制
就業規則だけでなく、労働契約、副業規程、情報セキュリティ規程、秘密保持誓約書も確認します。主な確認項目は次のとおりです。
- 副業を禁止しているか
- 会社の許可が必要か
- 届出だけで足りるか
- 勤務時間外でも制限があるか
- 競業、秘密漏えい、会社の信用への影響を制限しているか
厚生労働省のモデル就業規則は、勤務時間外の副業を原則可能としつつ、労務提供への支障、企業秘密の漏えい、会社の名誉・信用を損なう行為、競業による企業利益の侵害などがある場合に禁止・制限できる規定例を示しています。ただし、モデル就業規則は勤務先の規則そのものではありません。勤務先の規定を優先してください。
規定が不明・曖昧な場合の確認先と記録
規定の意味を判断できない場合は、人事、労務、コンプライアンスなど会社が指定する窓口へ確認します。問い合わせ時は、副業の業務内容、契約形態、作業時間、取引先との関係を伝えましょう。
次の項目を記録しておくと、後から確認内容を振り返れます。
- 確認日
- 確認先
- 伝えた副業内容
- 回答内容
- 申請書や社内ポータルの保存場所
本業との競業・利益相反・取引先との関係
本業と同じ業種・職種というだけで直ちに禁止されるとは限りません。一方で、自社の正当な利益を害するか、副業内容や顧客関係に問題がないかは個別に確認が必要です。
副業先が本業の競合、顧客、仕入先に当たる場合は、自己判断で開始せず社内確認を行います。厚生労働省の資料でも、在職中の労働者は一般に使用者と競合する業務を行わない義務を負うと整理されています。
規定別に「開始」「社内確認」「見送り・形態変更」を判断する
- 開始:必要な手続きが済み、競業・情報・時間の問題がない
- 社内確認:許可制・届出制、規定が曖昧、競合や取引先との関係がある
- 見送り・形態変更:副業禁止に該当する、秘密情報を扱う、勤務時間中の対応が避けられない
会社に知られやすい行動を避ける実務チェックリスト
匿名性だけに頼らず、公開情報、人的接点、請求・連絡手段を分けて管理します。
SNS発信・本名・顔出し・実績公開の確認
- 本名や顔写真を公開する必要があるか
- 勤務先、業界、職種、所在地を組み合わせていないか
- 取引先名や納品物を公開する許可があるか
- 本業の実績と副業の実績を混同していないか
- 公開後に削除しても保存・転載される可能性を考えたか
実績を公開する場合は、匿名化だけでなく、守秘義務、発注者との契約、納品物の権利帰属も確認してください。
同僚・取引先への共有、作業場所、通話
同僚や本業の取引先に副業の内容を話す場合は、社内規程と契約関係を確認します。会社のオフィスや本業の勤務時間中に、副業の作業や通話を行わない運用も決めておきましょう。
副業先が雇用契約の場合は、労働時間の通算や健康管理が問題になる可能性があります。業務委託でも、納期対応を本業の勤務時間中に行わないよう作業時間を記録します。
請求書・メール・通知設定を副業用に分ける
次の項目は副業用に分け、会社の情報と混在させないようにします。
- メールアドレス
- クラウドストレージと保存先
- 請求書のテンプレート
- カレンダーや通知
- AIサービスのアカウント
名義を分けても、本人確認や税務上の情報が不要になるわけではありません。名義貸しや虚偽情報は避けてください。
開始前の最終確認
- 就業規則と副業申請の要否を確認する
- 競業、取引先、秘密情報との関係を確認する
- 会社の端末、アカウント、メール、勤務時間を使わない状態にする
- SNSとポートフォリオの公開範囲を点検する
- 契約形態と税務上の収入区分を確認する
AI副業で起こりやすい情報漏えいを防ぐ運用ルール
AI副業では、端末を分けるだけでなく、入力する情報そのものを管理します。
会社・顧客・取引先の情報を生成AIに入力しない
会社の顧客名、個人情報、営業資料、未公開商品の仕様、社内文書、業務上の秘密を副業用AIに入力しないでください。副業先の顧客情報や取引先の秘密情報も同様です。
個人情報保護委員会は、生成AIサービスに入力した個人情報が機械学習に利用される可能性や、サービス提供者の利用目的を確認する必要性を注意喚起しています。詳しくは個人情報保護委員会「生成AIサービスの利用に関する注意喚起等について」を確認してください。
入力前に、情報を次のように分類すると判断しやすくなります。
- 入力可:公開情報、自分が作成した一般的な情報
- 許可確認:契約先から利用許可を得た情報
- 入力禁止:会社・顧客・取引先の個人情報、機密情報、未公開情報
会社PC・社用アカウント・社用メール・勤務時間を使わない
会社PC、社用アカウント、社用メール、社内クラウド、会社支給スマートフォン、会社契約のAIアカウントを副業に使わない運用にします。勤務時間中やオフィス内の副業を禁止する社内ルールがある場合も確認してください。
副業用の端末・アカウント・保存先を分ける
副業用の私物端末、アカウント、保存先を使う方法は、会社資産やログとの混同を避けるための管理方法です。ただし、端末を分けても、会社情報を副業で使ってよいことにはなりません。
納品前に生成物と契約条件を確認する
納品前には、次の項目を点検します。
- 内容の正確性
- 第三者の著作物との類似
- 個人情報、商標、肖像の有無
- 納品先がAI利用を認めているか
- 権利帰属と秘密保持の条件
文化庁はAIと著作権について考え方とチェックリスト・ガイダンスを公表していますが、AI生成物の利用可否を一律に保証するものではありません。詳しくは文化庁「AIと著作権について」を確認してください。
AIサービスの学習利用、保存、削除、オプトアウト設定はサービスや契約によって異なります。利用規約と設定を確認し、社内の許可がない情報は入力しないでください。IPAも、入力データを学習対象から除外できるサービスの選定や、利用規約の確認を対策として挙げています。IPA「テキスト生成AIの導入・運用ガイドライン」
AI副業の業務形態を露見・競業・情報管理の軸で比較する
AIライティング、画像作成、資料作成などを選ぶ際は、匿名性だけでなく、契約と情報の扱いを比較します。
| 確認軸 | 確認する内容 |
|---|---|
| 契約形態 | 雇用契約か、業務委託などの報酬か |
| 本人確認 | 本名・本人確認が必要か、請求時に何を提示するか |
| 人的接点 | 対面・通話・本業の取引先との接点があるか |
| 情報管理 | 会社・顧客・取引先の情報を扱う可能性があるか |
| 公開範囲 | SNS発信やポートフォリオ掲載が必要か |
| 時間管理 | 本業の勤務時間外に作業できるか |
この表は、業務形態そのものの優劣を示すものではありません。匿名性が高い形態でも、税務、就業規則、秘密保持の義務がなくなるわけではありません。
納品形式・請求・本人確認を契約前に確認する
契約前に、納品形式、請求方法、本人確認の有無、報酬の支払形態、SNSやポートフォリオへの掲載可否を確認します。「匿名で受注できるか」だけで判断しないことがポイントです。
会社との競業可能性と機密情報を確認する
仕事内容の名称より、納品物に個人情報や顧客情報が含まれるか、取引先が本業の競合や顧客に当たるかを確認します。会社の資料を下書きやプロンプトの材料にすることも避けてください。
就業規則と運用環境に合う形態か判断する
業務委託か雇用契約か、給与か給与以外の報酬か、作業時間を管理できるかを整理します。副業先が雇用契約の場合は、労働時間の通算や健康管理の論点が生じる可能性があります。
住民税と確定申告で確認すべき最低限の事項
税務は「会社にバレないため」ではなく、所得区分と申告義務を正しく確認するために整理します。
売上と所得を混同しない
売上は受け取った報酬の総額、所得は収入から必要経費などを差し引いて計算する概念です。AIサービス料金や通信費などは、支出内容と副業での利用実態を確認し、必要な部分だけを合理的に区分します。一律に経費になるとは限りません。
AI副業の報酬は契約形態や実態によって、給与所得、事業所得、雑所得などの扱いが異なり得ます。原稿料などが雑所得に該当する場合については、国税庁「雑所得」を確認してください。
確定申告や住民税の申告が必要か確認する
給与を一か所から受けている人について、給与所得・退職所得以外の各種所得金額の合計が20万円を超える場合などは、所得税の確定申告が必要とされる案内があります。ただし、20万円は原則として売上ではなく所得金額の判定です。
給与を複数か所から受ける場合、年末調整の状況、医療費控除など別の理由で確定申告をする場合は扱いが変わります。所得税の確定申告が不要でも、住民税の申告が必要になる場合があるため、市区町村にも確認してください。国税庁「申告が必要かなどを調べる」
特別徴収・普通徴収の扱いを自治体と所得区分に応じて確認する
給与以外の所得について、確定申告時に「特別徴収」または「自分で納付」を選択できる案内があります。ただし、自治体、所得区分、申告書の内容によって扱いが異なります。
住所地の市区町村の案内を確認し、副業が給与なのか、業務委託・原稿料などの給与以外の報酬なのかを契約書や発注条件で確認してください。
「普通徴収なら必ず会社にバレない」と考えない
普通徴収は、認められる条件のもとで自分で住民税を納付する方法です。選択すれば会社に知られないと保証されるものではありません。給与所得については、本人の希望だけで普通徴収に変更できない自治体運用もあります。
住民税の扱いは住所地の自治体に確認します。自治体の例として、新宿区「住民税について」や札幌市「個人住民税の特別徴収に関するQ&A」があります。
税務署・自治体へ確認する事項
問い合わせる際は、次の情報をまとめておきます。
- 副業の契約形態
- 給与か、業務委託・原稿料などの報酬か
- 収入と必要経費の記録
- 確定申告の要否
- 住民税申告の要否
- 徴収方法の選択可否
自治体の案内は更新されるため、住所地の最新情報を確認してください。給与以外の副収入に関する自治体の説明として、横浜市「給与以外に副収入がある場合の住民税の申告は…」も確認材料になります。
副業開始後に続ける月次セルフチェックとトラブル時の対応
開始後も、収支、作業時間、情報管理、公開内容を定期的に見直します。
収支記録・経費の証拠・請求と入金を確認する
- 契約書と発注内容を保存する
- 請求書、入金日、手数料を記録する
- AIサービス料金や通信費の利用実態を記録する
- 領収書などの証拠を保存する
- 売上と所得を分けて把握する
作業時間・会社設備の不使用・アカウント分離を確認する
本業の勤務時間中に作業していないか、会社PCや社用アカウントを使っていないか、副業データが会社の保存先に入っていないかを確認します。副業先が雇用契約の場合は、労働時間や健康管理の論点も確認してください。
情報管理・SNS公開内容・就業規則の変更を見直す
納品物やプロンプトに会社情報が混ざっていないか、SNSのプロフィールや実績公開に新しい特定情報が加わっていないかを点検します。就業規則、情報セキュリティ規程、副業申請の更新も確認対象です。
問題が起きたときの初動と相談先
会社情報を入力した、規程に抵触する可能性がある、申告方法が分からないといった場合は、自己判断で隠さず、相談先を分けます。
- 社内規程・競業・秘密保持:人事、労務、法務、コンプライアンス
- 情報漏えい:情報セキュリティ担当
- 所得税:税務署
- 住民税:住所地の市区町村
誤入力や公開に気づいた場合は、まず追加利用や公開を停止し、関連する契約・画面・ファイルを保存したうえで相談します。相手方への説明を独断で行わず、勤務先や契約先の手順を確認してください。
最終的に3つの判断へ分類する
- 社内確認:規程や契約に不明点が残っている
- 対策後に開始:端末、情報、作業時間、公開範囲を分けられる
- 開始を見送る・形態を変更:副業禁止、競業、秘密情報、勤務時間の問題を解消できない
よくある質問
AI副業を匿名で行えば会社に知られませんか?
匿名性で抑えられるのは、プロフィールやSNSから本人を推測される経路の一部です。住民税、就業規則、取引先との接点、会社設備、情報漏えいの問題は残ります。匿名であることだけを理由に開始しないでください。
副業禁止の会社で、許可を取らずにAI副業を始めてもよいですか?
勤務先の就業規則を優先します。副業禁止や許可制に該当する場合は、開始前に指定窓口へ確認するか、現状では開始を見送ります。隠れて始める方法は案内できません。
住民税を普通徴収にすればAI副業は会社にバレませんか?
いいえ。普通徴収を選べるかどうかは、自治体、所得区分、申告内容などで異なります。選択できても、会社に知られないことが保証されるわけではありません。所得税と住民税の申告要否を分けて、税務署と市区町村に確認してください。
会社のPCで作業しなければ、業務データを生成AIに入力しても問題ありませんか?
問題になる可能性があります。端末を分けても、会社の機密情報、顧客情報、個人情報を副業や生成AIに利用すること自体が、秘密保持や情報管理上の問題になり得ます。入力前に許可の有無を確認し、許可のない情報は入力しないでください。
AI副業の実績をSNSやポートフォリオで公開してもよいですか?
就業規則、守秘義務、取引先との契約、納品物の権利関係を確認してください。本名、顔、勤務先、業界、実績、取引先を組み合わせると、本人や勤務先を推測される可能性があります。
まとめ
AI副業を会社員が始める際、「絶対にバレない方法」を探すのではなく、知られる経路と別のリスクを分けて確認することが必要です。
まずは就業規則と契約を確認し、副業の許可・届出、競業、秘密保持、作業時間を整理します。そのうえで、会社の端末・アカウント・勤務時間・情報を使わない環境を用意し、SNSやポートフォリオの公開範囲を点検してください。
税務では、売上と所得を区別し、所得税の確定申告と住民税申告を別々に確認します。普通徴収も秘匿の手段ではありません。確認記録を残し、判断できない点は勤務先、税務署、自治体の窓口に相談したうえで、「社内確認」「対策後に開始」「開始を見送る」を決めましょう。