AIライティング、画像生成、動画制作などで収入を得た会社員が最初に確認するのは、売上の金額だけではありません。売上、必要経費、所得を分け、副業の実態から所得区分を整理したうえで、所得税と住民税の手続きを確認することが基本です。
所得税では、一定の条件を満たす給与所得者について、給与・退職所得以外の所得金額の合計が20万円を超えると、原則として確定申告が必要になります。この20万円は売上ではなく、必要経費を差し引いた所得で判定します。ただし、医療費控除などで確定申告をする場合は、20万円以下の副業所得も含めて申告が必要です。
この記事では、AI副業の所得区分、AIツール代やパソコン・通信費の経費、家事按分の根拠、開業届・青色申告、e-Tax、住民税の普通徴収までを、申告前の判断フローに沿って整理します。税制や自治体の運用は変わるため、対象年分と住所地の自治体による最新案内も確認してください。
AI副業の確定申告は「売上→経費→所得→所得区分」の順で確認する
AI副業の税務処理は、次の順番で整理すると判断しやすくなります。
- AI副業の売上と、ほかの所得を一覧にする
- 収入を得るために必要だった支出を確認する
- 売上から必要経費を差し引いて所得を計算する
- 副業の実態から雑所得か事業所得かを検討する
- 所得税の確定申告と住民税の申告要否を分けて確認する
「売上が20万円を超えたら申告」「開業届を出せば事業所得」といった単純な判断はできません。まずは収支と取引の実態を整理しましょう。
売上・必要経費・所得の違い
売上は、AI記事制作の報酬、画像・動画制作の代金、コンサルティング料などの総収入です。必要経費は、その収入を得るために必要だった支出を指します。
所得=総収入金額-必要経費
たとえば、説明用の仮想例として、AIライティングの年間売上が25万円、AIツール代が6万円、外注費が4万円、通信費の業務相当分が1万円なら、必要経費は11万円、所得は14万円です。ただし、実際の申告要否は、ほかの所得、給与の条件、所得控除などを含めて判断します。この例だけで申告不要とはいえません。
必要経費の基本は、国税庁の「No.2210 必要経費の知識」で確認できます。
会社員の20万円基準は「売上」ではなく「所得」で見る
給与の収入金額が2,000万円以下などの前提を満たす給与所得者は、給与・退職所得以外の所得金額の合計が20万円を超える場合、原則として所得税の確定申告が必要です。
判定対象はAI副業の売上ではなく、必要経費を差し引いた所得です。AI副業以外にも副業がある場合は、それらの所得も合算して確認します。
一方、医療費控除などのために確定申告をする場合は、20万円以下の副業所得も申告書に含めます。給与所得者の申告要否は、国税庁の「給与所得者と税」も確認してください。
所得税と住民税は別々に確認する
所得税の確定申告をしない場合でも、住民税について自治体への申告が必要になることがあります。所得税の20万円基準が、住民税にもそのまま適用されるとは限りません。
所得税の確定申告を提出した場合、原則として同じ所得について別途住民税申告を行う必要はありません。ただし、確定申告をしない場合の住民税申告の要否は、住所地の自治体に確認してください。
住民税は前年中の所得を基に翌年度に課税されます。所得税と住民税を同じ手続きとして扱わず、対象年分と自治体の案内を確認しましょう。
AI副業は雑所得と事業所得のどちらで整理するか
AI副業の所得区分は、開業届の有無や売上額だけで決まりません。活動が社会通念上「事業」といえる程度かを、継続性、営利性、企画遂行性、取引規模などから総合的に検討します。
雑所得と事業所得の主な違い
| 確認項目 | 雑所得 | 事業所得 |
|---|---|---|
| 位置づけ | ほかの所得区分に当たらない副業収入の整理先 | 社会通念上、事業といえる活動から生じる所得 |
| 計算 | 総収入金額-必要経費 | 総収入金額-必要経費 |
| 判断材料 | 副業の実態を個別に確認 | 継続性・営利性・企画遂行性・規模・記録などを総合判断 |
| 青色申告 | 選択できない | 要件を満たせば検討できる |
雑所得については、国税庁の「No.1500 雑所得」も参照してください。表は判断の入口であり、開業届や帳簿だけで事業所得になるわけではありません。
事業性を確認するチェック項目
次の項目を、案件や年分ごとに整理します。
- 継続して受注しているか
- 利益を得る目的で価格設定や営業活動をしているか
- 契約、請求、納品がどのように行われているか
- 作業時間や取引規模がどの程度か
- 業務を自分で企画し、遂行しているか
- 帳簿、契約書、請求書、作業記録があるか
- 赤字が続く場合に、事業内容を見直す計画があるか
たとえば、毎月継続的にAIコンサルティングを受注し、営業活動、契約書、請求書、作業記録、帳簿がそろっている場合は、単発の収入よりも活動実態を説明しやすくなります。ただし、最終的な所得区分は個別事情の総合判断です。
事業所得と業務に係る雑所得の考え方は、国税庁の「法第35条《雑所得》関係」でも確認できます。
帳簿や取引記録を残す意味
帳簿を作成しているだけで事業所得になるわけではありません。しかし、売上、経費、契約、請求、作業内容を継続的に記録しておくと、活動の実態を整理できます。
業務に係る雑所得について、前々年分の収入金額が300万円を超える場合は、現金預金取引等関係書類を5年間保存する必要があります。この300万円は、事業所得になる自動的な基準ではありません。
帳簿や書類の保存については、国税庁の「個人で事業を行っている方の記帳・帳簿等の保存について」を確認してください。
迷った場合にそろえる資料
- 契約書や業務委託契約の内容
- 請求書、支払明細、源泉徴収票
- 売上と経費の帳簿
- 作業記録や案件ごとの成果物
- 営業活動や価格設定の記録
複数の契約形態、赤字、海外サービス、複数業務などが関係する場合は、資料をそろえて税務署や税理士に相談します。
AI副業で経費にできる支出と家事按分の考え方
AI副業で使った支出が、すべて必要経費になるわけではありません。収入との対応関係と、業務利用部分を説明できるかを確認します。
AIツール代・API・クラウド費
AIツールの有料プラン、API料金、クラウド費は、業務で利用した部分を明確にできる場合に必要経費として検討します。サービス名だけで全額経費と判断せず、契約内容と利用実態を確認してください。
月額サブスクリプションと従量課金APIでは、請求書や利用明細の形式が異なることがあります。個人契約か法人契約か、外貨決済か、返金や無料期間があるかも記録します。
私用と共用する場合は、案件名、利用期間、用途、利用量、作業時間などを残し、業務利用部分を区分します。
外注費・販売手数料・教材費
AI記事制作の外注費、販売プラットフォームの手数料、業務に直接関係する教材費は、収入を得るために必要だったかを確認します。
手数料が差し引かれて入金される場合は、請求額・手数料・入金額を分けて記録してください。入金額だけを売上とすると、売上と経費の集計を誤る可能性があります。
教材や講座は、業務との関係、購入日、内容、利用目的が分かる資料を保管します。個人的な学習や趣味との区分が難しい場合は、無理に全額を計上しません。
パソコン・スマートフォン・通信費・電気代
パソコン、スマートフォン、通信費、電気代、家賃など、私生活と業務が混在する支出は、業務上必要な部分を明確に区分できる金額を経費として検討します。
家事按分に全国一律の割合はありません。通信費なら業務利用時間やデータ使用状況、電気代なら業務用機器の使用時間、家賃なら業務専用スペースの面積や使用時間など、支出の性質に合う根拠を残します。
国税庁の考え方では、必要部分が50%以下であっても、必要部分を明らかに区分できる場合は、その部分を経費にできるとされています。AI副業向けの固定割合として処理せず、実態と根拠を記録してください。詳しくは国税庁の「家事関連費」を確認できます。
パソコンなどの取得価額が10万円以上の場合は、減価償却や一括償却資産の検討が必要になることがあります。10万円以上20万円未満の資産には、一定要件のもとで3年間にわたり3分の1ずつ必要経費に算入する制度があります。青色申告者には少額減価償却資産の特例もあるため、取得日と対象年分の案内を確認してください。詳細は「No.2100 減価償却のあらまし」を参照します。
なお、所得税や住民税などの税金は、原則としてAI副業の必要経費にはできません。
経費の証拠を残して年間の所得を集計する
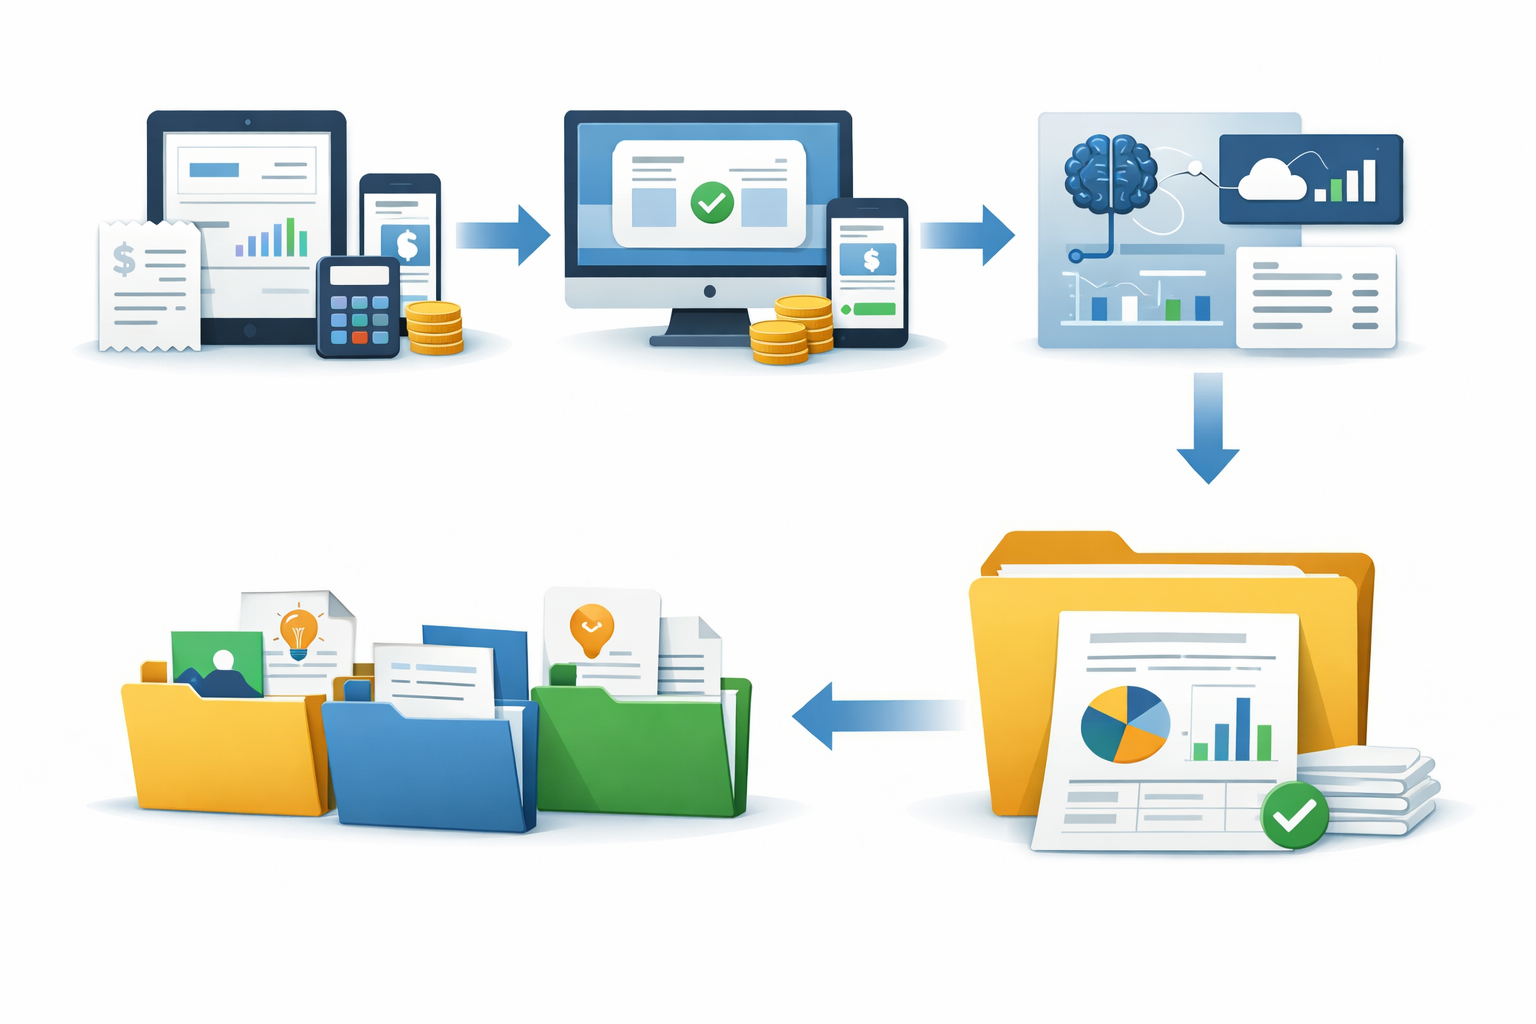
経費は金額だけでなく、業務との関係を説明できる資料が重要です。取引ごとに売上や支出と証拠資料を紐づけて保存します。
保存する資料
- 領収書や請求書
- クレジットカード、銀行、決済サービスの明細
- AIサービスの契約情報や料金明細
- 外注先との契約書や請求書
- 販売プラットフォームの売上・手数料明細
- 案件名、業務用途、利用期間、按分根拠のメモ
メール、サービス管理画面、決済アプリから電子データで受け取った請求書や領収書は、電子取引データの保存対象になり得ます。印刷するだけで足りると決めつけず、電子データの保存方法や検索性などの要件を確認してください。詳しくは国税庁の「電子帳簿保存法の概要」を確認します。
AIツールの利用履歴と按分根拠
AIツール代を業務利用分として整理する場合、請求書だけでは用途が分からないことがあります。表計算ソフトなどに、次の項目を月ごとまたは案件ごとに記録します。
- 日付
- サービス名と契約プラン
- 請求期間と支払額
- 案件名やプロジェクト名
- 業務で使った機能や用途
- 利用履歴やAPIの使用量
- 私用分との区分方法
領収書がない場合
領収書が見当たらない場合は、カード明細、銀行明細、メール、サービス管理画面の利用明細、契約情報などから、取引先、日付、金額、内容を確認します。
明細だけでは業務用途や按分割合が分からないこともあります。支出の目的と業務利用部分を別途メモし、根拠資料と一緒に保存してください。
白色申告でも、事業所得などを生ずべき業務を行う人には記帳・帳簿書類の保存義務があります。法定帳簿は7年、任意帳簿や請求書・領収書などの書類は原則5年保存です。保存期間や対象書類は最新の国税庁案内を確認します。
年間売上・経費・所得の集計手順
- 取引先やプラットフォーム別に売上を一覧化する
- 請求日、役務提供日、入金日、未収金を確認する
- 請求額、販売手数料、源泉徴収税額、入金額を分ける
- AIツール代、外注費、通信費などを支出項目別に集計する
- 家事按分がある支出は業務利用分と根拠を記録する
- 売上から必要経費を差し引いて所得を算出する
- ほかの副業所得や所得控除を含めて申告要否を確認する
開業届・青色申告・白色申告を検討する基準
開業届の提出、所得区分、申告方式は同じ論点ではありません。事業としての実態と、帳簿を継続して作成できるかを分けて考えます。
開業届と所得区分は別の手続き
開業届を提出しただけで事業所得になるわけではありません。反対に、開業届を提出していないことだけを理由に、必ず雑所得になるわけでもありません。
2026年1月1日以後に開業した場合、個人事業の開業・廃業等届出書の提出期限は、開業した年分の所得税の確定申告期限と案内されています。過去の「開業から1か月以内」という情報を現行制度として扱わず、対象年分の国税庁の案内を確認してください。
青色申告を検討する条件
青色申告の対象は、事業所得、不動産所得、山林所得です。雑所得では選択できません。そのため、青色申告を検討する前に、AI副業が事業所得として整理できる実態かを確認します。
青色申告には、青色申告承認申請書の提出期限、帳簿、決算書、期限内申告などの要件があります。青色申告特別控除は要件により10万円、55万円、最高65万円で、青色申告を選べば自動的に65万円控除になるわけではありません。
55万円控除には正規の簿記、貸借対照表・損益計算書の添付、期限内申告などが必要です。65万円控除には、これらに加えてe-Tax送信または優良な電子帳簿の要件があります。制度の詳細は「青色申告制度」と「No.2072 青色申告特別控除」で確認してください。
白色申告でも記帳は必要
白色申告でも、事業所得などを生ずべき業務を行う場合は記帳・帳簿書類の保存義務があります。「白色申告なら帳簿は不要」と考えず、売上と経費を記録してください。
青色申告を検討する場合は、次の点を確認します。
- 所得区分が事業所得に該当するか
- 青色申告承認申請書の期限に間に合うか
- 正規の簿記や決算書を作成できるか
- e-Tax送信などの要件を満たせるか
- 帳簿と証拠資料を保存できるか
e-Taxで申告する前に準備する情報
e-Taxへの入力を始める前に、売上、経費、給与、所得控除、本人確認に関する情報をそろえます。
入力前にそろえるもの
- 給与の源泉徴収票
- AI副業の売上一覧
- AIツール代や外注費などの経費一覧
- 家事按分の計算根拠
- 販売手数料や源泉徴収税額
- 医療費控除などの所得控除に関する資料
- マイナンバー、還付または納付に関する情報
e-Taxでは、一定の第三者作成書類について、記載内容を入力して送信できる場合があります。ただし、入力内容を確認できる原資料は保存してください。手続きはe-Taxの「申告手続(所得税確定申告等)」で確認できます。
送信前の確認項目
- 雑所得か事業所得かの整理が、契約や活動実態と一致しているか
- 売上を入金額だけでなく、取引内容に応じて集計しているか
- 販売手数料を売上と分けているか
- AIツール代に私用分を含めていないか
- パソコンなどの取得費を一括処理できるか確認したか
- 給与所得やほかの所得を含めているか
- 対象年分の申告期限と自治体の案内を確認したか
住民税の普通徴収と会社への副業バレを確認する
住民税の納付方法を確認することはできますが、普通徴収を選べば会社に知られないと保証されるわけではありません。税務上の手続きと、勤務先の副業規定を分けて確認します。
給与以外の副業所得は普通徴収を選べる場合がある
給与以外のAI副業所得については、確定申告書第二表の「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選べる自治体があります。これが普通徴収です。
ただし、自治体によって運用が異なります。副業の所得がマイナスの場合や税額控除との関係など、普通徴収にならないケースもあります。住所地の自治体に、対象年分の扱いを確認してください。
副業が給与の場合は扱いが異なる
AI副業の報酬が雇用契約に基づく給与の場合、給与以外の所得とは扱いが異なります。自治体によっては、副業分だけを普通徴収に分けられない場合があります。
契約書、支払明細、源泉徴収票などで、報酬が給与なのか、請負・業務委託の報酬なのかを確認しましょう。
普通徴収だけで副業発覚を防げるとは限らない
普通徴収は、副業が会社に知られないことを保証する手続きではありません。自治体の運用、所得の種類、税額通知の扱いによって結果が異なることがあります。
税務とは別に、勤務先の就業規則や副業の届出義務も確認が必要です。次の順番で確認してください。
- 報酬が給与か、請負・業務委託かを確認する
- 確定申告書で住民税の徴収方法を確認する
- 住所地の自治体に普通徴収の扱いを確認する
- 勤務先の就業規則や副業の届出義務を確認する
- 申告後の住民税通知の扱いを確認する
自治体の運用例として、中野区の「給与や所得が複数ある場合の住民税の徴収方法について」も確認できます。ただし、他の自治体にそのまま当てはまるとは限りません。
業務別に整理するAI副業の売上と経費
業務内容によって売上の発生方法や証拠資料が変わります。共通する税務の考え方を、業務別に整理します。
AIライティング・記事制作
記事制作の報酬、構成作成、校正、編集など、業務ごとの売上を整理します。クラウドソーシングを利用している場合は、発注額、プラットフォーム手数料、入金額を分けて記録します。
AIツール代、外注費、通信費、パソコンの業務利用分などは、業務との関係と利用実態を確認したうえで整理します。
画像生成・動画制作
月額サービス、従量課金のAPI、クラウド費、素材や外注に関する支出を、案件との対応関係が分かるように管理します。
画像生成AIを私用と業務で共用する場合は、月額料金全額ではなく、案件での利用期間、用途、利用量などを資料に残し、業務利用部分を区分します。実際の割合は利用実態に応じて判断してください。
AIコンサルティング・教材販売
AIコンサルティングでは、契約書、請求書、作業記録、納品物、入金記録を案件ごとに保存します。教材販売では、販売額、プラットフォーム手数料、返金の有無、販売日や入金日を確認します。
毎月継続的に受注し、営業活動、契約、請求、作業記録、帳簿がある場合は、所得区分を検討する際の活動実態を整理しやすくなります。ただし、事業所得と断定できるわけではありません。
AI副業の確定申告前チェックリスト
申告要否の確認
- AI副業の売上を年分ごとに集計した
- 売上から必要経費を差し引いて所得を計算した
- ほかの副業所得を合算した
- 給与の収入金額など、会社員の申告要否の前提を確認した
- 医療費控除などで確定申告をする予定がないか確認した
- 所得税とは別に住民税申告の要否を確認した
所得区分と経費の確認
- 雑所得か事業所得かを活動実態から検討した
- 開業届の有無だけで所得区分を決めていない
- AIツール代やAPI費の業務用途を説明できる
- パソコン、通信費、電気代などの按分根拠がある
- 販売手数料や外注費を売上と分けている
- 領収書、請求書、カード明細、契約情報を保存した
- 電子取引データの保存要件を確認した
相談先の確認
- 所得税の一般的な手続き:税務署や国税庁
- 住民税申告や普通徴収:住所地の自治体
- 複雑な所得区分、家事按分、赤字、海外サービス、消費税など:税理士
相談時には、売上一覧、経費一覧、契約書、請求書、利用履歴、按分根拠を提示できるようにします。
よくある質問
AI副業の売上が少なくても、申告要否を確認する必要がありますか?
確認が必要です。所得税の20万円基準は売上ではなく、必要経費を差し引いた所得で判定します。また、所得税の確定申告をしない場合でも、住民税申告が必要になることがあります。給与やほかの所得、所得控除を含めて確認してください。
開業届を出していないと事業所得にはできませんか?
開業届の提出と所得区分は別の論点です。開業届を提出しただけで事業所得になるわけでもありません。継続性、営利性、取引規模、企画遂行性、契約・請求の状況、帳簿などを総合して検討します。
AIツール代を経費にするには、何を残せばよいですか?
請求書や領収書に加え、契約情報、カード明細、利用履歴、案件名、業務上の用途、私用分との区分方法を保存します。共用している場合は、利用期間、用途、利用量、作業時間など、業務利用部分を説明できる根拠を残してください。
住民税を普通徴収にすれば、会社に知られませんか?
知られないとは断定できません。自治体の運用や所得の種類によって扱いが異なり、副業発覚を保証するものではありません。給与副業では、副業分だけを普通徴収に分けられない場合もあります。
家事按分の割合は何を基準に決めますか?
支出ごとに、業務利用と私用利用を合理的に区分できる基準を使います。通信費なら業務利用時間やデータ使用状況、電気代なら業務用機器の使用時間、家賃なら業務専用面積や使用時間などが確認材料です。全国一律の割合を当てはめず、実態と根拠を記録してください。
まとめ
AI副業の確定申告は、次の順番で整理すると判断しやすくなります。
- 売上、必要経費、所得を分けて集計する
- 20万円基準を売上ではなく所得で確認する
- 継続性や営利性などから雑所得か事業所得かを検討する
- AIツール代や共用費は、業務利用部分と按分根拠を記録する
- 領収書、請求書、利用履歴、電子データを保存する
- 所得税と住民税の手続きを分けて確認する
- 普通徴収だけで副業が知られないと判断せず、自治体と勤務先のルールを確認する
まずは対象年分の売上と経費を一覧化し、契約書・請求書・AIサービスの利用明細を紐づけてください。所得区分や家事按分に迷う場合は、資料をそろえたうえで税務署、自治体、税理士に確認しましょう。