
AI副業の住民税を会社の給与から天引きせず、自分で納付したい場合は、まず副業の報酬が給与なのか、業務委託などによる給与以外の所得なのかを確認します。
業務委託によるAIライティング、画像制作、動画制作などが雑所得・事業所得に該当する場合、確定申告書第二表の「住民税・事業税に関する事項」で「自分で納付」を選べる可能性があります。一方、副業先から給与として受け取っている場合は、本人の希望だけで副業分を普通徴収に分けられない可能性があります。
ただし、「自分で納付」を選んでも、会社に副業が知られないことを保証する制度ではありません。住所地の自治体の取扱いと、勤務先の就業規則・副業届出の有無を確認しながら手続きを進めてください。
AI副業の住民税を普通徴収にする方法|先に結論

AI副業の住民税を普通徴収にできるかは、AIを使ったかどうかではなく、報酬の支払形態と所得区分で判断します。
- 副業が雇用契約か業務委託かを確認する
- 報酬が給与所得か、給与以外の所得かを確認する
- 業務委託の場合は、収入から必要経費を差し引いた所得を整理する
- 確定申告書第二表で「自分で納付」を選択する
- 申告後、住所地の市区町村へ普通徴収の処理状況を確認する
給与所得以外の副業所得は普通徴収を選べる可能性がありますが、所得区分や自治体の運用によって異なります。最終的な処理は、住所地の自治体へ確認してください。
AI副業の住民税を普通徴収にするとは?
普通徴収と特別徴収の違い
普通徴収は、自治体から届く納税通知書や納付書などを使い、納税者本人が住民税を納める方法です。口座振替などの利用可否は自治体によって異なります。
特別徴収は、給与支払者が毎月の給与から住民税を差し引いて納める方法です。給与所得者の住民税は、原則として特別徴収で処理されます。
東京都主税局も、給与所得者の住民税や普通徴収・特別徴収の仕組みを案内しています。詳しくは東京都主税局「個人住民税」を確認してください。
会社員の給与分とAI副業分は分けて考える
確定申告書で「自分で納付」を選ぶのは、本業の給与所得にかかる住民税を普通徴収へ変更する手続きではありません。主な対象は、給与・公的年金等以外の所得にかかる住民税です。
本業の給与所得は給与から特別徴収され、業務委託による雑所得・事業所得などは、条件を満たせば本人が納める方法を選べる可能性があります。
「自分で納付」を選んでも会社に知られないとは限らない
「自分で納付」は、住民税の徴収方法を選ぶための手続きです。会社への副業情報を秘匿する制度ではありません。
自治体の事務処理や所得の扱いによって、希望どおりに分けられない場合があります。また、勤務先の就業規則、副業の届出義務、業務上の関係、公開情報など、住民税以外の情報から知られる可能性もあります。
副業の可否や届出については、厚生労働省の「副業・兼業」も参考に、勤務先の規程を確認してください。
給与所得とAI副業の所得で普通徴収の扱いは変わる

AI副業の住民税を普通徴収にできるか判断する際は、まず報酬の受け取り方を確認します。
| 副業の報酬 | 所得の例 | 普通徴収の見込み |
|---|---|---|
| 雇用契約に基づく給与 | 給与所得 | 本人の希望だけでは分けられない可能性 |
| 業務委託の報酬 | 雑所得・事業所得など | 「自分で納付」を選べる可能性 |
この表は一般的な整理です。実際の所得区分や徴収方法は、契約内容、申告内容、住所地の自治体の取扱いによって判断されます。
給与として受け取る副業
副業先と雇用契約を結び、給与として支給を受けている場合、その報酬は給与所得として扱われます。AI動画制作会社などで働いていても、業務にAIが含まれるかではなく、給与として支払われているかを確認します。
大阪市は、副収入が給与所得である場合、本人の希望で徴収方法を選べないと案内しています。給与として受け取る副業は、普通徴収を前提にせず、住所地の自治体へ確認してください。
業務委託で受け取る副業
AIライティング、画像制作、動画制作、事務代行などを業務委託で行う場合、報酬は雑所得または事業所得に該当する可能性があります。所得区分は、契約形態、継続性、事業としての実態などを踏まえて判断します。
所得は収入そのものではありません。原則として、収入から業務に必要な経費を差し引いて計算します。AIツール利用料、素材費、外注費などは、業務との関連性を確認しながら記録してください。
大阪市は、給与所得以外の雑所得や事業所得などについて、申告時に「自分で納付」を選んだ場合、副業分を本人宛ての納税通知書・納付書で納める取扱いを案内しています。ただし、これは自治体の一例です。詳しくは大阪市「市民税・府民税・森林環境税(全般)に関するQ&A」を確認してください。
所得税の確定申告と住民税申告は別に確認する
所得税の確定申告が不要でも、住民税の申告が不要になるとは限りません。所得税では申告不要となる場合でも、住民税では申告が必要になる可能性があります。
所得税の確定申告書を提出すると、その情報は自治体へ送信されるため、原則として別途住民税申告書を提出する必要はありません。一方、所得税の確定申告をしない場合は、住所地の市区町村へ住民税申告の要否を確認してください。
AI副業の所得が普通徴収の対象になるか確認する
契約書や支払明細で所得区分を整理する
「雑所得なら必ず普通徴収」と決めつけず、次の資料を確認します。
- 業務委託契約書または雇用契約書
- 請求書や支払明細
- 源泉徴収票
- 収入と必要経費の記録
事業所得は事業から生じる所得、雑所得はほかの所得に当てはまらない所得です。AIを使ったかどうかだけで所得区分が決まるわけではありません。
普通徴収を選べる可能性があるケース
会社員がAIライティングや画像制作を業務委託で行い、報酬から必要経費を差し引いた所得が発生している場合、その所得が雑所得または事業所得に該当すれば、住民税について「自分で納付」を選べる可能性があります。
ただし、実際の可否は契約内容、所得区分、申告内容、自治体の運用によって異なります。
普通徴収にできない、または希望どおりにならないケース
- 副業先から給与として報酬を受け取っている
- 所得区分や申告内容の確認が必要である
- 給与支払報告書などとの照合により、希望どおりに分けられない
- 自治体の取扱い上、普通徴収の選択が反映されない
国税庁も、給与・公的年金等以外の所得について徴収方法を選べると案内する一方、詳細は住所地の都道府県・市区町村へ確認するよう案内しています。判断に迷う場合は、国税庁「住民税の徴収方法の選択」も確認してください。
確定申告書第二表で「自分で納付」を選ぶ方法
紙の申告書で確認する場所
確定申告書第二表の下部にある「住民税・事業税に関する事項」を確認します。その中の「給与、公的年金等以外の所得に係る住民税の徴収方法」が、徴収方法を選択する欄です。
給与所得以外の副業分を自分で納めたい場合は、「自分で納付」を選びます。「特別徴収」を選ぶと、給与所得以外の所得にかかる住民税も給与から差し引かれる扱いになる可能性があります。
令和7年分の申告書や手引きは、国税庁「手順六 住民税、事業税に関する事項を記入する」で確認できます。
e-Taxで確認する場所
e-Taxや確定申告書等作成コーナーを使う場合は、「住民税等に関する事項」の入力画面で徴収方法を選択します。給与所得等のみの場合は、選択項目が表示されないことがあります。
入力画面の詳細は、e-Tax「作成コーナーで『住民税等に関する事項』を入力したい」を確認してください。
提出前の確認リスト
- 副業の契約形態を確認した
- 給与か、給与以外の報酬かを整理した
- 収入と必要経費を区別した
- 所得区分を確認した
- 「自分で納付」を選択した
- 申告書のほかの記載内容と矛盾していない
申告後に自治体へ確認する内容と納付の流れ
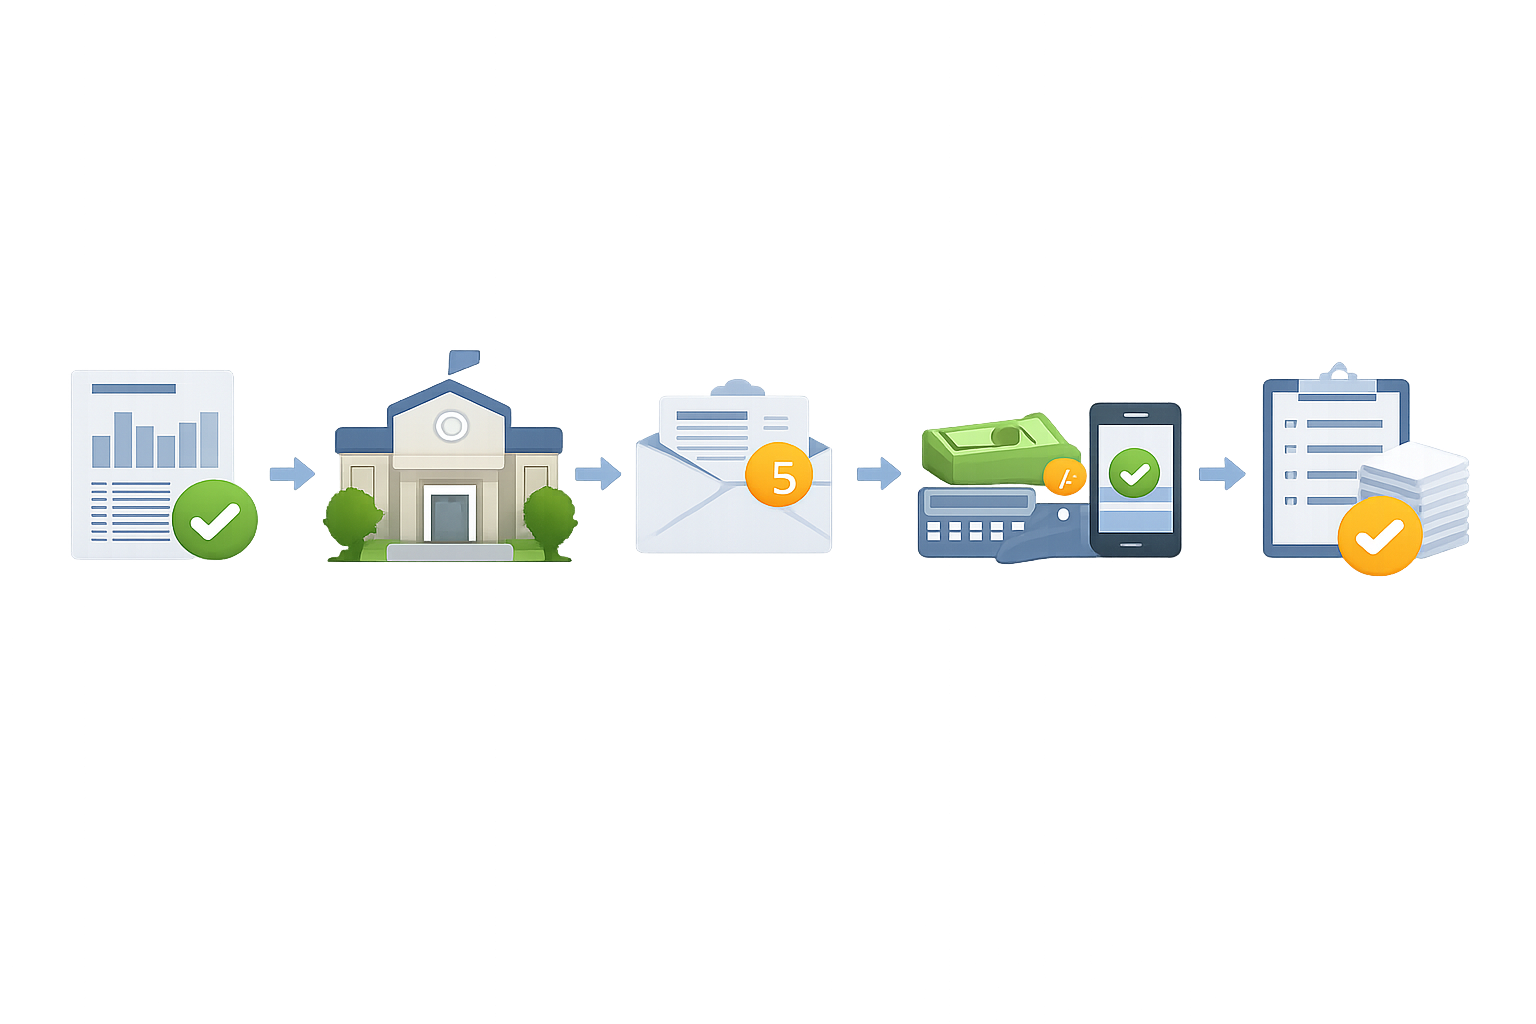
住民税担当窓口へ確認する
申告書を提出して終わりではありません。申告後は、住所地の市区町村にある住民税担当窓口へ、普通徴収の選択がどのように処理されるか確認します。
問い合わせる際は、次の点を伝えると確認がスムーズです。
業務委託によるAI副業の所得について、普通徴収として処理されるか確認したいです。所得区分は〇〇で、確定申告書では「自分で納付」を選択する予定です。本業の給与所得分と副業所得分が分かれて処理されるか、納税通知書の発送時期、納期限、選択が反映されなかった場合の対応も教えてください。
納税通知書・納付書を確認する
自治体が申告内容をもとに住民税額を計算すると、普通徴収の対象分について納税通知書や納付書などが送付されます。納付回数、納期限、納付場所、口座振替やスマートフォン決済の利用可否は自治体ごとに異なります。
たとえば大阪市は、普通徴収を年4回とし、6月・8月・10月・翌年1月に納付する案内を掲載しています。これは自治体の一例なので、住所地の案内を優先してください。詳しくは大阪市「市民税・府民税・森林環境税の納税方法について」で確認できます。
納付後の記録を保管する
納付書の控え、口座振替の記録、スマートフォン決済の履歴などは保管します。納付済みかどうかを確認し、納付漏れや二重納付がないかも記録しておきましょう。
普通徴収を選んでも会社に知られる可能性が残る理由
自治体の運用で希望どおりにならない場合がある
給与所得に該当する副業や、申告内容の確認が必要なケースでは、本人の希望だけで副業分を普通徴収に分けられない可能性があります。
横浜市も、給与所得以外の所得にかかる住民税について普通徴収を希望できる一方、給与所得にかかる住民税を本人の希望だけで普通徴収へ変更することはできないと案内しています。自治体による違いがあるため、住所地の市区町村へ確認してください。
住民税以外の情報も確認する
普通徴収とは別に、勤務先の就業規則や副業届出、業務上の関係、SNSなどの公開情報から副業を知られる可能性もあります。普通徴収を会社に隠すための保証と考えず、税務上の手続きと勤務先の規程確認を分けて行ってください。
AI副業の住民税を普通徴収にするためのチェックリスト
申告前
- 雇用契約か業務委託かを確認する
- 報酬が給与か、給与以外の所得かを確認する
- 雑所得・事業所得など所得区分を整理する
- 収入と必要経費を記録する
- 所得税の確定申告と住民税申告の要否を確認する
- 住所地の自治体で普通徴収を選べるか確認する
- 勤務先の就業規則と副業届出の有無を確認する
申告時・申告後
- 第二表の「住民税・事業税に関する事項」を確認する
- 「自分で納付」を選択する
- 自治体へ副業所得の普通徴収について問い合わせる
- 給与所得分と副業所得分の処理を確認する
- 納税通知書や納付書の発送時期を確認する
- 納期限、納付方法、訂正が必要な場合の対応を確認する
よくある質問
AI副業の住民税は、普通徴収を選べば必ず自分で納付できますか?
必ずできるとは限りません。副業の所得区分、申告内容、自治体の取扱いによって異なります。申告前後に住所地の自治体へ確認してください。
確定申告書第二表の「自分で納付」は、どこで選びますか?
第二表下部の「住民税・事業税に関する事項」にある、「給与、公的年金等以外の所得に係る住民税の徴収方法」で選択します。
AI副業が雑所得の場合でも、住民税を普通徴収にできますか?
雑所得であることだけでは一律に判断できません。契約内容、申告内容、必要経費、自治体の運用を確認して判断します。
所得税の確定申告が不要なら、住民税の手続きもしなくてよいですか?
別に確認が必要です。所得税の確定申告が不要でも、住民税申告が必要になる可能性があります。住所地の市区町村へ問い合わせてください。
普通徴収を選んだ後、住民税はどのように支払いますか?
自治体から届く納税通知書や納付書を確認し、指定された納期限までに納めます。口座振替やスマートフォン決済を利用できるかは自治体へ確認してください。
普通徴収を選べば、AI副業が会社に知られることはありませんか?
いいえ。普通徴収は住民税の納付方法であり、会社に知られる可能性を完全になくす制度ではありません。自治体の運用、勤務先の就業規則、副業の届出義務、住民税以外の情報も確認が必要です。
まとめ
AI副業の住民税を普通徴収にできるかは、AIの利用有無ではなく、報酬の支払形態と所得区分で判断します。
業務委託による雑所得・事業所得などは、確定申告書第二表で「自分で納付」を選べる可能性があります。一方、給与として受け取る副業は、本人の希望だけで副業分を普通徴収に分けられない可能性があります。
まずは契約書や支払明細を確認し、収入と必要経費、所得区分を整理してください。そのうえで、第二表の選択欄を確認し、申告後は住所地の自治体へ普通徴収の可否、納税通知書の発送時期、納期限を問い合わせましょう。普通徴収を会社に知られない保証と考えず、税務手続きと勤務先の規程確認を分けて進めることが大切です。